Theo dự thảo dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, Bộ Tài chính đề xuất bổ sung khoản 8 vào Điều 7 Luật Thuế sử dụng đất phi nông nghiệp. Theo đó, đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng thuế suất 0,2% và không áp dụng hạn mức; việc xác định loại đất này thực hiện theo quy định của pháp luật về đất đai.
 Đất bỏ hoang, chậm đưa vào sử dụng có thể chịu thuế suất 0,2%. (Ảnh minh hoạ)
Đại diện Bộ Tài chính cho biết đề xuất được xây dựng để thể chế hóa chủ trương tại Nghị quyết số 21-NQ/TW ngày 28/7/2026 của Ban Chấp hành Trung ương khóa XIV về áp dụng chính sách thuế cao hơn đối với đất bỏ hoang. Dự thảo hiện đang được trình Chính phủ và Quốc hội, và theo ông Trương Bá Tuấn, cơ quan soạn thảo xác định trình Chính phủ ở mức cao.
Theo đó, với đất ở, biểu thuế lũy tiến từng phần gồm 0,03% đối với diện tích trong hạn mức, 0,07% đối với phần từ trên 1 đến 3 lần hạn mức và 0,15% đối với phần trên 3 lần hạn mức. Đất sản xuất, kinh doanh phi nông nghiệp chịu 0,03%; đất sử dụng không đúng mục đích hoặc chưa sử dụng theo đúng quy định chịu 0,15%; đất lấn, chiếm chịu 0,2%. Như vậy, đề xuất đưa đất bỏ hoang, chậm sử dụng lên ngang mức của đất lấn, chiếm, tức mức cao nhất trong biểu thuế.
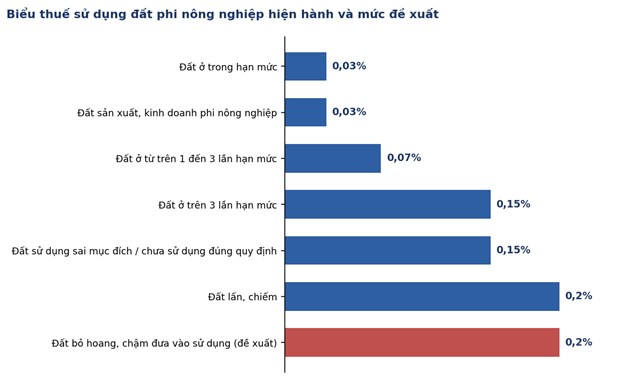 Biểu thuế sử dụng đất phi nông nghiệp hiện hành và mức đề xuất
Tại Hội nghị toàn quốc quán triệt Nghị quyết Hội nghị lần thứ ba Ban Chấp hành Trung ương khóa XIV ngày 29/7, Phó Thủ tướng Thường trực Phạm Gia Túc cho biết Nghị quyết yêu cầu nghiên cứu cơ chế điều tiết địa tô chênh lệch đối với phần thặng dư trong kinh doanh bất động sản và áp dụng mức thuế cao hơn đối với đất bỏ hoang, chậm đưa vào sử dụng, nhằm hạn chế đầu cơ, chống lãng phí và lành mạnh hóa thị trường. Chính sách, theo Phó Thủ tướng, cần được thiết kế để việc găm giữ hay bỏ hoang đất trở nên tốn kém hơn lợi ích đầu cơ.
Đáng chú ý, Phó Thủ tướng cũng thừa nhận đây là vấn đề khó, cần đánh giá kỹ để phù hợp thực tiễn, tránh tác động tiêu cực đến thị trường và quyền lợi hợp pháp của người sử dụng đất. Song song, Bộ Nông nghiệp và Môi trường đang lấy ý kiến dự thảo Luật Đất đai (sửa đổi), trong đó có đề xuất bổ sung chính sách điều tiết chênh lệch địa tô và áp thuế cao với đất bỏ hoang. Điều này cho thấy thuế chỉ là một mắt xích trong bộ công cụ tài chính đất đai đang được thiết kế đồng bộ.
Theo các chuyên gia kinh tế, đây là nội dung được ban soạn thảo thảo luận nhiều; tiêu chí xác định đất bỏ hoang, chậm đưa vào sử dụng sẽ dẫn chiếu theo pháp luật về đất đai, và khi các tiêu chí được hoàn thiện, cơ quan thuế mới có căn cứ pháp lý rõ ràng để áp dụng. Theo thông tin từ các cơ quan báo chí, lãnh đạo Chính phủ đã giao Bộ Nông nghiệp và Môi trường nghiên cứu làm rõ khái niệm và tiêu chí này.
Thực tế, hai chữ “chậm sử dụng” có thể che giấu những tình huống rất khác nhau. Một khu đất đang chờ hoàn thiện thủ tục pháp lý có bị xem là bỏ hoang? Một dự án chậm tiến độ vì vướng giải phóng mặt bằng hay quy hoạch có phải chịu thuế cao? Nhiều chuyên gia cho rằng chính sách thuế cần dựa trên các tiêu chí rõ ràng về thời hạn sử dụng, tiến độ được phê duyệt, mức độ triển khai và nguyên nhân chậm trễ, đồng thời không nên đánh đồng đất bị găm giữ vì đầu cơ với đất nông nghiệp đang trong thời gian nghỉ canh tác. Cũng có ý kiến cho rằng mức thuế cần đủ “đau” để người giữ đất phải cân nhắc sử dụng hiệu quả hoặc chuyển nhượng, thay vì chờ giá lên.
Tiến Hoàng