Theo quy định hiện hành tại Nghị định 134/2016/NĐ-CP (sửa đổi, bổ sung tại Nghị định 18/2021/NĐ-CP), hàng hóa nhập khẩu gửi qua dịch vụ bưu chính, chuyển phát nhanh có trị giá hải quan từ 1 triệu đồng trở xuống, hoặc số thuế phải nộp từ 100.000 đồng trở xuống, được miễn thuế nhập khẩu. Với các hình thức nhập khẩu khác, ngưỡng miễn thuế thấp hơn, ở mức 500.000 đồng về trị giá hoặc 50.000 đồng về số thuế phải nộp. Sự phân tách này, theo Cục Hải quan (Bộ Tài chính), được xây dựng từ nhiều năm trước, khi mục tiêu chủ yếu là giảm chi phí quản lý hành chính và tạo thuận lợi thương mại cho số lượng nhỏ các lô hàng giá trị thấp.
 Hàng giá rẻ nhập khẩu trước bài toán thuế mới
Tuy nhiên, bối cảnh thị trường đã thay đổi căn bản. Quy mô bán lẻ thương mại điện tử Việt Nam năm 2024 đạt trên 25 tỷ USD, tăng khoảng 20% so với năm trước; năm 2025 tiếp tục mở rộng lên 31-38,5 tỷ USD, tương ứng mức tăng 21-25,5%; và trong nửa đầu năm 2026, thị trường vẫn duy trì đà tăng trưởng hai chữ số, khoảng 19%. Sự bùng nổ này kéo theo số lượng lô hàng nhập khẩu giá trị nhỏ tăng vọt với tần suất cao, khiến chính sách miễn thuế vốn thiết kế cho quy mô giao dịch khiêm tốn trở nên lạc hậu. Cục Hải quan thẳng thắn nhìn nhận, cơ chế hiện nay vô hình trung tạo lợi thế cạnh tranh cho hàng nhập khẩu so với hàng sản xuất, kinh doanh trong nước, đồng thời làm phát sinh tình trạng lợi dụng chính sách để chia nhỏ đơn hàng hoặc khai báo trị giá thấp hơn thực tế nhằm né thuế, gây thất thu ngân sách và ảnh hưởng đến hiệu quả quản lý nhà nước.
Tại công văn số 13362/BTC-CST ngày 25/8/2026, Bộ Tài chính đã gửi lấy ý kiến các bộ, ngành, hiệp hội liên quan về dự thảo Nghị định quy định chi tiết một số điều và biện pháp thi hành Luật Thuế xuất khẩu, thuế nhập khẩu. Chiều 8/9, Cục Hải quan chính thức thông tin làm rõ nội dung đáng chú ý nhất của dự thảo: Điều 29 đề xuất điều chỉnh giảm mạnh mức miễn thuế đối với hàng hóa có trị giá nhỏ, đồng thời gộp về một ngưỡng thống nhất áp dụng cho tất cả các phương thức nhập khẩu, thay vì phân biệt như hiện nay.
Cụ thể, hàng hóa có tổng trị giá hải quan từ 100.000 đồng trở xuống, hoặc số tiền thuế xuất khẩu, thuế nhập khẩu phải nộp từ 10.000 đồng trở xuống cho một lần xuất khẩu, nhập khẩu, sẽ được miễn thuế. Theo lý giải của Cục Hải quan, mức 10.000 đồng tiền thuế được xác định tương ứng với phí hải quan hiện hành theo Thông tư số 86/2025/TT-BTC, nhằm bù đắp chi phí thực hiện thủ tục. Với thuế suất nhập khẩu ưu đãi bình quân được cơ quan soạn thảo lấy làm căn cứ tính toán khoảng 10%, số thuế 10.000 đồng tương ứng với lô hàng có trị giá hải quan khoảng 100.000 đồng – tức chỉ bằng một phần mười so với ngưỡng cao nhất đang áp dụng hiện nay.
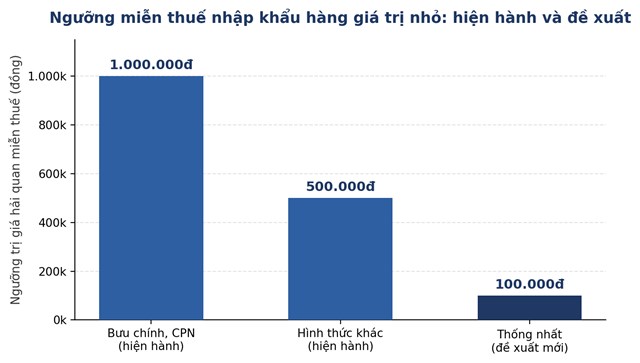 Ngưỡng miễn thuế hiện hành theo từng phương thức nhập khẩu và mức đề xuất thống nhất mới. Nguồn: Cục Hải quan, Bộ Tài chính.
Song song với việc hạ ngưỡng, dự thảo cũng đề xuất lược bỏ các quy định về hồ sơ, thủ tục miễn thuế tại khoản 4 và khoản 5 Điều 29 hiện hành, do nội dung này đã được quy định tại Thông tư 86/2026/TT-BTC để thực hiện theo đúng thẩm quyền ban hành văn bản của Luật Quản lý thuế. Chính sách mới sẽ không áp dụng đối với quà biếu, quà tặng và hàng hóa mua bán, trao đổi của cư dân biên giới – những trường hợp có tính chất phi thương mại rõ ràng.
Cục Hải quan đánh giá, việc điều chỉnh ngưỡng miễn thuế sẽ tác động trực tiếp đến các doanh nghiệp thương mại điện tử, logistics, chuyển phát nhanh cùng các tổ chức, cá nhân thường xuyên kinh doanh hàng hóa xuyên biên giới. Với hàng triệu đơn hàng giá trị nhỏ mỗi ngày, việc phải kê khai, nộp thuế cho từng lô hàng thay vì được miễn như trước đòi hỏi các nền tảng và đơn vị chuyển phát nâng cấp hệ thống khai báo, tính thuế tự động để tránh ùn tắc thông quan.
Từ phía cộng đồng kinh doanh, phản ứng nhìn chung không bất ngờ, bởi xu hướng thắt chặt quản lý hàng nhập khẩu giá trị nhỏ đã được nhiều thị trường trong khu vực áp dụng vài năm gần đây. Tuy vậy, mối quan tâm lớn nhất của doanh nghiệp lẫn người bán nhỏ lẻ là cần có lộ trình chuyển tiếp hợp lý và hướng dẫn thực thi rõ ràng, để thay đổi không gây xáo trộn đột ngột cho chuỗi cung ứng và trải nghiệm người tiêu dùng. Đây cũng là vấn đề mà dự thảo Nghị định, hiện vẫn đang trong giai đoạn lấy ý kiến, sẽ cần làm rõ thêm trước khi ban hành.
Nhìn ở góc độ rộng hơn, thay đổi lần này không đứng riêng lẻ mà nằm trong tổng thể các bước cải cách chính sách thuế đang được Bộ Tài chính thúc đẩy, từ thu thuế hộ kinh doanh trên sàn thương mại điện tử, chia sẻ dữ liệu giữa sàn và cơ quan thuế, cho đến việc thu hẹp các kẽ hở từng tạo dư địa cho gian lận thương mại. Với một thị trường bán lẻ trực tuyến vẫn đang tăng trưởng hai chữ số mỗi năm, bài toán đặt ra không chỉ là tăng thu ngân sách, mà còn là thiết lập lại một sân chơi công bằng hơn giữa hàng nhập khẩu giá rẻ và năng lực cạnh tranh của sản xuất, kinh doanh trong nước.
Tiến Hoàng