Khi chọn nơi gửi tiền, người dân thường so sánh lãi suất, kỳ hạn và tiện ích. Một yếu tố ít được hỏi đến hơn là tổ chức nhận tiền có thuộc diện tham gia bảo hiểm tiền gửi (BHTG) hay không.
Bảo hiểm tiền gửi là loại hình bảo hiểm bắt buộc. Khi cá nhân gửi khoản tiền thuộc phạm vi được bảo hiểm tại một tổ chức tham gia BHTG, quyền được bảo hiểm được xác lập theo quy định của pháp luật; phí bảo hiểm do tổ chức tham gia nộp, người gửi tiền không phải trả khoản phí này. Vì vậy, “nhận diện” ở đây không nhằm mua một sản phẩm, mà để biết mình đang được bảo vệ ở mức nào và để phân biệt với những đơn vị không thuộc diện này.
 Nhận diện tổ chức tham gia bảo hiểm tiền gửi: Quyền lợi người gửi tiền cần biết. (Ảnh minh hoạ)
Theo quy định, các tổ chức phải tham gia BHTG gồm ngân hàng thương mại, ngân hàng hợp tác xã, quỹ tín dụng nhân dân, tổ chức tài chính vi mô và chi nhánh ngân hàng nước ngoài được nhận tiền gửi của cá nhân bằng đồng Việt Nam. Tổ chức tài chính vi mô tham gia đối với tiền gửi của cá nhân, kể cả tiền gửi tự nguyện của khách hàng, trừ tiền gửi tiết kiệm bắt buộc.
Ở chiều ngược lại, ngân hàng chính sách không phải tham gia BHTG. Công ty tài chính và công ty cho thuê tài chính, vốn không nhận tiền gửi của cá nhân, cũng không thuộc nhóm tổ chức tham gia. Do đó, tiền đưa vào những đơn vị này không nằm trong phạm vi bảo vệ của BHTG.
Trước đây, người gửi tiền chủ yếu nhận biết thông qua bản sao Chứng nhận tham gia BHTG niêm yết tại điểm giao dịch. Từ ngày 1/5/2026, theo Luật BHTG năm 2025, việc nhận diện trực quan hơn nhờ Biểu tượng tham gia BHTG do Bảo hiểm tiền gửi Việt Nam (BHTGVN) phát hành. Biểu tượng được công khai ở nhiều “điểm chạm”:
- Tại các điểm giao dịch có nhận tiền gửi, ở vị trí dễ nhận biết, thuận tiện quan sát.
- Trên website của BHTGVN và website của tổ chức tham gia BHTG (nếu có).
- Trên môi trường số: hiển thị trực tiếp trong ứng dụng mobile banking và trên màn hình đăng nhập của máy ATM.
Một số phiên bản biểu tượng được thiết kế kèm mã QR để người dùng tìm hiểu thêm thông tin. Tuy nhiên, biểu tượng chỉ là bước nhận diện ban đầu. Khi cần xác minh, người gửi tiền nên tra cứu mục “Danh sách tổ chức tham gia BHTG” trên website div.gov.vn và đối chiếu tên pháp lý của tổ chức nhận tiền. Nguyên tắc hợp lý là nhận diện bằng biểu tượng, xác minh bằng nguồn thông tin chính thức.
Theo số liệu tổng hợp công khai tại thời điểm 31/12/2024 của Ngân hàng Nhà nước hiện có: 1.277 tổ chức tham gia BHTG, gồm 96 ngân hàng thương mại và chi nhánh ngân hàng nước ngoài, 1 ngân hàng hợp tác xã, 1.176 quỹ tín dụng nhân dân và 4 tổ chức tài chính vi mô. Do hoạt động cơ cấu lại, sáp nhập, giải thể, số lượng và tên gọi các tổ chức có thể đã thay đổi so với thời điểm này.
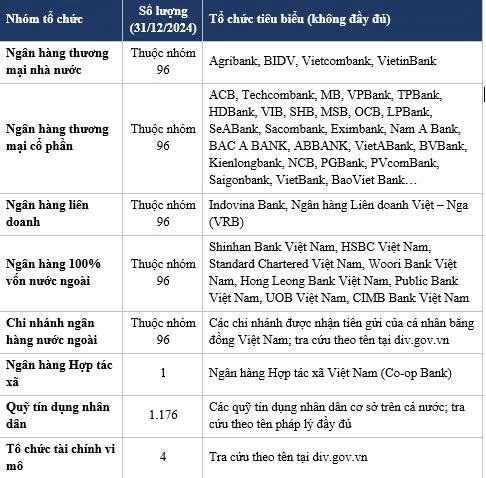 Lưu ý: bảng trên chỉ nêu các tổ chức tiêu biểu theo nhóm, mang tính tham khảo và không thay thế danh sách chính thức. Việc một tổ chức không có tên trong bảng không đồng nghĩa với việc tổ chức đó không tham gia BHTG; người gửi tiền nên tra cứu trực tiếp tại div.gov.vn.
Quyền lợi người gửi tiền được bảo đảm
Theo Điều 17 Luật BHTG năm 2025, tiền gửi được bảo hiểm là tiền gửi bằng đồng Việt Nam của cá nhân tại tổ chức tham gia BHTG, dưới các hình thức tiền gửi có kỳ hạn, không kỳ hạn, tiền gửi tiết kiệm, chứng chỉ tiền gửi và các hình thức khác theo pháp luật về tổ chức tín dụng. Những khoản không được bảo hiểm gồm:
- Tiền gửi của cá nhân và người có liên quan sở hữu trên 5% vốn điều lệ của tổ chức tín dụng.
- Tiền gửi của người quản lý, người điều hành, thành viên Ban kiểm soát tại chính tổ chức tín dụng đó.
- Tiền gửi của Tổng giám đốc (Giám đốc), Phó Tổng giám đốc (Phó Giám đốc) tại chính chi nhánh ngân hàng nước ngoài đó.
- Tiền gửi tiết kiệm bắt buộc tại tổ chức tài chính vi mô.
- Tiền mua giấy tờ có giá vô danh do tổ chức tham gia BHTG phát hành.
Hạn mức chi trả là số tiền tối đa BHTGVN trả cho tất cả các khoản tiền gửi được bảo hiểm, gồm cả gốc và lãi, của một người tại một tổ chức tham gia BHTG khi phát sinh nghĩa vụ trả tiền bảo hiểm. Thông tư số 05/2026/TT-NHNN, có hiệu lực từ ngày 13/7/2026, quy định mức này là 350 triệu đồng, gấp 2,8 lần mức 125 triệu đồng trước đó. Theo Báo Pháp luật Việt Nam, hạn mức mới có khả năng bảo hiểm toàn bộ cho khoảng 93,68% người gửi tiền được bảo hiểm trên toàn hệ thống; trước đó, mức 125 triệu đồng bảo vệ đầy đủ khoảng 92,4% (các nguồn công bố 92,36% và 92,46%).
Ở mặt tích cực, khuôn khổ mới làm cho thông tin về BHTG hiện diện nhiều hơn tại quầy giao dịch lẫn kênh số; hạn mức tăng đáng kể; thời điểm chi trả được mở rộng và thời hạn ngắn lại. Luật cũng cho phép tổ chức BHTG được vay đặc biệt từ Ngân hàng Nhà nước với lãi suất 0%, không cần tài sản bảo đảm, khi quỹ dự phòng nghiệp vụ không đủ để trả tiền bảo hiểm, qua đó củng cố năng lực chi trả.
Ở chiều ngược lại, vẫn còn những điểm cần theo dõi. Nhóm người gửi tiền vượt hạn mức tuy chiếm tỷ lệ nhỏ về số lượng (khoảng 6,3% nếu tính theo tỷ lệ 93,68%), nhưng có thể nắm tỷ trọng đáng kể trong tổng tiền gửi của hệ thống, như một nghiên cứu đăng trên Tạp chí Ngân hàng đã chỉ ra. Trước khi hạn mức được nâng, một báo cáo của Ngân hàng Nhà nước từng ghi nhận tỷ lệ số dư tiền gửi được bảo hiểm toàn bộ mới đạt 8,38%, thấp hơn nhiều so với mức bình quân toàn cầu khoảng 47%; con số cập nhật sau điều chỉnh hạn mức cần được công bố để đánh giá đầy đủ. Bên cạnh đó, chính sách chỉ phát huy tác dụng khi người dân biết và dùng đúng các công cụ nhận diện, tra cứu.
Có thể thấy, BHTG là một lưới an toàn, không thay thế việc cân nhắc độ tin cậy của nơi gửi tiền. Trước khi quyết định, người gửi tiền nên dành thêm một bước: tìm biểu tượng tham gia BHTG, đối chiếu danh sách tại div.gov.vn, xác định khoản tiền của mình có thuộc phạm vi bảo hiểm hay không và phân bổ tiền gửi phù hợp với hạn mức theo từng tổ chức.
Hoàng Nguyễn