Ngày 24/8/2026, tại Kỳ họp không thường lệ thứ Nhất, Quốc hội khóa XVI đã biểu quyết thông qua Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân (TNCN), thuế TNDN đối với hộ, cá nhân kinh doanh và doanh nghiệp, với 480/481 đại biểu tán thành, tương đương 96%. Theo đó, các cá nhân cư trú có thu nhập từ kinh doanh, hộ kinh doanh, cùng doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam có doanh thu hằng năm không quá 10 tỷ đồng trong năm 2026 và năm 2027 được giảm 30% số thuế TNCN hoặc thuế TNDN phải nộp của kỳ tính thuế tương ứng. Nghị quyết có hiệu lực ngay từ ngày được thông qua, không có độ trễ.
 Thêm lực đẩy cho doanh nghiệp: Thuế TNDN được giảm 30% theo quý. (Ảnh minh hoạ)
Theo tính toán của Bộ Tài chính, chính sách này sẽ khiến thu ngân sách nhà nước giảm khoảng 3.191 tỷ đồng trong năm 2026 và 3.510 tỷ đồng trong năm 2027, tổng cộng hơn 6.700 tỷ đồng trong hai năm. Đổi lại, với ngưỡng doanh thu 10 tỷ đồng/năm tương đồng tiêu chí xác định doanh nghiệp siêu nhỏ trong lĩnh vực thương mại, dịch vụ theo Nghị định 80/2021/NĐ-CP Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết khoảng 99,86% cá nhân, hộ kinh doanh và hơn 81,11% doanh nghiệp trên cả nước sẽ thuộc diện được hưởng chính sách.
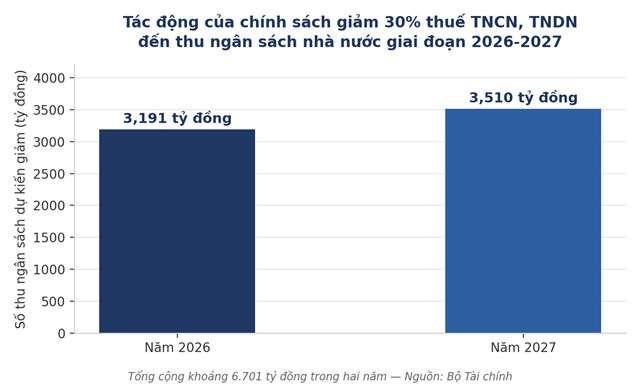 Ngân sách nhà nước dự kiến giảm thu tổng cộng hơn 6.700 tỷ đồng trong hai năm 2026-2027 để hỗ trợ trực tiếp cho khu vực doanh nghiệp nhỏ và hộ kinh doanh. Nguồn: Bộ Tài chính.
Nếu như Nghị quyết 43/2026/QH16 mới dừng ở việc xác lập nguyên tắc giảm thuế theo kỳ tính thuế năm, thì dự thảo nghị định quy định chi tiết mà Bộ Tài chính vừa công bố để lấy ý kiến đã làm rõ cách thức áp dụng trong thực tế vốn là điều doanh nghiệp quan tâm nhất. Theo dự thảo, doanh nghiệp dự kiến doanh thu trong kỳ tính thuế năm 2026, 2027 không quá 10 tỷ đồng có thể tự xác định số thuế được giảm ngay khi tạm nộp thuế TNDN hàng quý, thay vì phải đợi đến khi quyết toán vào cuối năm mới được hoàn hoặc bù trừ.
Cơ chế cụ thể như sau: đến cuối kỳ tính thuế, doanh nghiệp phải đối chiếu lại với doanh thu thực tế để xác định lại điều kiện được hưởng ưu đãi. Nếu doanh thu thực tế không vượt 10 tỷ đồng, số thuế đã giảm khi tạm nộp theo quý được giữ nguyên. Ngược lại, nếu doanh thu cả năm vượt ngưỡng, doanh nghiệp không còn đáp ứng điều kiện và phải kê khai, nộp bổ sung phần thuế đã được giảm trước đó; đáng chú ý, khoản nộp bổ sung này không bị tính tiền chậm nộp - một quy định được đánh giá là tạo thuận lợi, tránh phát sinh chi phí phạt cho doanh nghiệp thực hiện đúng quy trình tạm tính. Trường hợp doanh nghiệp khai bổ sung hồ sơ thuế hoặc qua thanh tra, kiểm tra, kiểm toán làm tăng số thuế TNDN phải nộp, phần thuế tăng thêm vẫn tiếp tục được giảm 30% nếu doanh nghiệp còn đáp ứng điều kiện.
 Ảnh minh hoạ
Dự thảo cũng quy định trường hợp doanh nghiệp có đơn vị phụ thuộc, chi nhánh hoặc địa điểm kinh doanh, mức doanh thu làm căn cứ xét điều kiện được tính trên báo cáo tài chính hợp nhất của cả doanh nghiệp. Doanh thu dùng để xác định ngưỡng 10 tỷ đồng là tổng doanh thu từ bán hàng, cung cấp dịch vụ, hoạt động tài chính và các khoản thu nhập khác, chưa trừ các khoản giảm trừ doanh thu. Đối với doanh nghiệp mới thành lập hoặc có kỳ tính thuế đầu tiên, kỳ cuối cùng ngắn hơn ba tháng phải cộng gộp vào kỳ tính thuế năm 2026 hoặc 2027, việc xác định doanh thu và số thuế được giảm sẽ được thực hiện trên cơ sở quy đổi tương ứng 12 tháng.
Đối tượng áp dụng mức giảm 30% thuế TNDN theo dự thảo gồm doanh nghiệp thành lập theo Luật Doanh nghiệp, tổ chức thành lập theo Luật Hợp tác xã, đơn vị sự nghiệp và các tổ chức khác được thành lập theo pháp luật Việt Nam, có hoạt động sản xuất, kinh doanh và phát sinh thu nhập. Với những doanh nghiệp đang được hưởng ưu đãi thuế TNDN theo Luật Thuế TNDN hoặc theo các luật, nghị quyết khác của Quốc hội, mức giảm 30% sẽ được tính trên số thuế TNDN còn phải nộp sau khi đã trừ đi phần ưu đãi thuế đang hưởng, thay vì tính trên tổng số thuế theo mức thuế suất phổ thông.
Nghị quyết cũng đưa ra quy định nhằm ngăn chặn tình trạng lợi dụng chính sách: doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết có hiệu lực sẽ không được hưởng mức giảm 30% nếu tổng doanh thu của các doanh nghiệp được chia, tách trong năm 2026 hoặc 2027 vượt quá 10 tỷ đồng. Đây là điểm được cơ quan soạn thảo tính toán kỹ nhằm bảo đảm chính sách hướng đúng vào nhóm doanh nghiệp nhỏ và siêu nhỏ thực sự cần hỗ trợ, không bị lợi dụng thông qua các hình thức tách nhỏ quy mô kinh doanh trên giấy tờ.
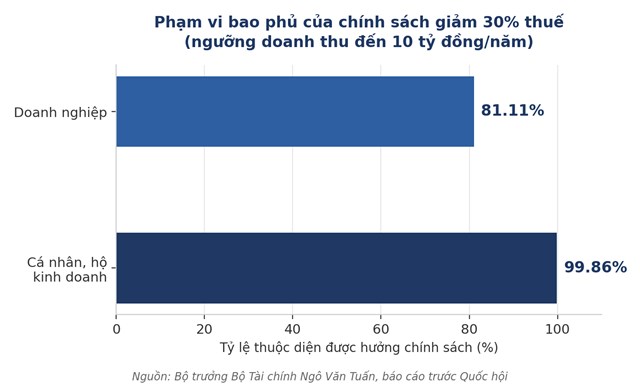 Với ngưỡng doanh thu 10 tỷ đồng/năm, chính sách giảm 30% thuế bao phủ gần như toàn bộ hộ, cá nhân kinh doanh và phần lớn doanh nghiệp có quy mô nhỏ trên cả nước.
Giới chuyên gia đánh giá việc cho phép khấu trừ ngay tại kỳ tạm nộp theo quý, thay vì chờ quyết toán năm, là thay đổi có ý nghĩa thực chất hơn nhiều so với bản thân mức giảm 30%. Theo các nghiên cứu về hiệu ứng chính sách thuế đối với doanh nghiệp, được nhiều chuyên gia trong nước dẫn lại khi bình luận về chính sách này, những doanh nghiệp nhỏ vốn đang bị hạn chế về dòng tiền thường nhận được tác động tích cực mạnh hơn đáng kể so với doanh nghiệp lớn khi được giảm thuế. Lý do đơn giản: với doanh nghiệp quy mô lớn, khoản thuế được giảm chỉ là một con số đẹp hơn trên báo cáo tài chính, còn với hộ kinh doanh và doanh nghiệp siêu nhỏ, đó là tiền mặt thực có thể dùng ngay để trả lương, nhập hàng hay sửa chữa mặt bằng kinh doanh.
Ở góc độ thị trường tài chính, một số công ty chứng khoán trong nước cũng đã có đánh giá bước đầu về tác động lan tỏa của chính sách. Việc hộ kinh doanh và doanh nghiệp nhỏ có thêm dòng tiền khả dụng nhờ được giảm thuế được kỳ vọng góp phần kích thích nhu cầu tiêu dùng nội địa và mở rộng khả năng tiếp cận tín dụng, qua đó tạo hiệu ứng lan tỏa gián tiếp tới một số nhóm ngành như bán lẻ, bất động sản, xây dựng và vật liệu xây dựng trong một vài quý tới.
Trong quá trình lấy ý kiến trước đây về dự thảo nghị quyết, không ít chuyên gia kinh tế cho rằng ngưỡng doanh thu 10 tỷ đồng để xét điều kiện hưởng chính sách còn tương đối thấp so với mặt bằng chi phí sản xuất, kinh doanh hiện nay, và đề xuất cân nhắc nâng lên khoảng 50 tỷ đồng hoặc áp dụng mức giảm thuế phân theo quy mô doanh nghiệp thay vì áp một ngưỡng cứng. Khi thẩm tra sơ bộ dự thảo nghị quyết, cơ quan của Quốc hội cũng từng lưu ý quy định về đối tượng được giảm thuế TNDN cần được rà soát để thống nhất với Luật Thuế TNDN hiện hành, tránh phát sinh cách hiểu khác nhau khi triển khai trên thực tế.
Hiện dự thảo nghị định quy định chi tiết vẫn đang trong giai đoạn lấy ý kiến rộng rãi. Với việc kỳ tạm nộp thuế TNDN quý III/2026 đang đến gần, cộng đồng doanh nghiệp nhỏ và siêu nhỏ - nhóm chiếm tỷ trọng lớn trong tổng số doanh nghiệp đang hoạt động, đang chờ đợi nghị định sớm được ban hành chính thức để có thể áp dụng ngay cơ chế tự xác định giảm thuế theo quý, thay vì phải nộp đủ rồi chờ hoàn trả như quy trình thông thường trước đây.
Hoàng Nguyễn