Mặt bằng lãi suất huy động hiện phân hóa rõ. Tại nhóm ngân hàng lớn như Vietcombank, BIDV, VietinBank và Agribank, kỳ hạn 12 tháng được niêm yết khoảng 5,9%/năm, kỳ hạn dài hơn nhỉnh hơn một chút. Tại một số ngân hàng nhỏ hơn, mức niêm yết cho kỳ hạn 12 tháng đạt 6,6 - 7,1%/năm; Bắc Á Bank là 7,1%/năm khi gửi tại quầy. Với kỳ hạn dưới 6 tháng, mức trần theo quy định là 4,75%/năm và nhiều ngân hàng niêm yết ở mức này hoặc thấp hơn.
Khoảng cách còn lớn hơn giữa các kênh gửi. ACB vừa nâng lãi suất tiết kiệm trực tuyến trong tháng 10, đưa kỳ hạn 9 và 12 tháng lên 8%/năm, trong khi lãi suất 12 tháng gửi tại quầy của chính ngân hàng này chỉ là 5,3%/năm. Cùng một ngân hàng, cùng một kỳ hạn, nhưng kênh gửi đã tạo ra chênh lệch 2,7 điểm phần trăm. Tại BIDV, kênh trực tuyến cũng được niêm yết 6,8%/năm cho kỳ hạn 12 tháng. Đó là xuất phát điểm để nhìn vào năm sai lầm dưới đây.
 Những sai lầm khi gửi tiết kiệm khiến khoản tiền tích lũy kém hiệu quả. (Ảnh minh hoạ)
Chỉ nhìn con số lãi suất cao nhất
Nhiều người chọn nơi gửi tiền bằng cách tìm mức lãi suất niêm yết cao nhất, mà không để ý lãi suất đó áp dụng cho kênh nào, kỳ hạn nào, số tiền tối thiểu bao nhiêu và có điều kiện đi kèm hay không. Một ngân hàng công bố mức tới 8,4%/năm cho kỳ hạn 6 và 12 tháng trong giai đoạn từ 29/9 đến 6/10, nhưng chỉ dành cho khách hàng đáp ứng điều kiện ưu đãi và đặc quyền hội viên cao nhất. Người gửi cần so sánh đúng loại với đúng loại: cùng kênh, cùng kỳ hạn, cùng điều kiện, rồi mới quyết định. Chênh lệch giữa gửi tại quầy và gửi trực tuyến là ví dụ cho thấy chỉ cần đổi cách gửi có thể thay đổi đáng kể số lãi nhận về.
Chọn kỳ hạn dài khi chưa chắc không cần dùng tiền
Thấy kỳ hạn 12 tháng có lãi cao hơn 3 hoặc 6 tháng, không ít người dồn tiền vào kỳ hạn dài với suy nghĩ càng lâu càng lời. Rủi ro xuất hiện khi phải tất toán trước hạn: phần lớn ngân hàng chỉ áp dụng lãi suất không kỳ hạn cho thời gian đã gửi, khiến khoản lãi kỳ vọng gần như biến mất; có nơi cho phép phần tiền còn lại giữ mức lãi ban đầu, có nơi tính lại toàn bộ theo lãi không kỳ hạn. Nguyên nhân phổ biến khiến người gửi phải rút sớm là chưa có quỹ dự phòng cho những tình huống bất ngờ. Vì vậy, trước khi chọn kỳ hạn, cần tách riêng khoản tiền dự phòng chi tiêu và chỉ gửi dài hạn với phần tiền thực sự chưa cần dùng trong thời gian tới.
Dồn toàn bộ tiền vào một sổ, một ngân hàng
Gom hết tiền vào một sổ tiết kiệm khiến người gửi mất linh hoạt. Giả sử có 500 triệu đồng gửi 12 tháng với lãi suất 7%/năm, tiền lãi kỳ vọng khoảng 35 triệu đồng. Nếu sau vài tháng cần 50 triệu đồng và chỉ có một sổ, người gửi phải tất toán cả sổ, đặt toàn bộ khoản lãi 35 triệu đồng vào rủi ro. Nếu chia thành năm sổ mỗi sổ 100 triệu đồng, chỉ cần tất toán một sổ, khoản lãi bị ảnh hưởng chỉ khoảng 7 triệu đồng.
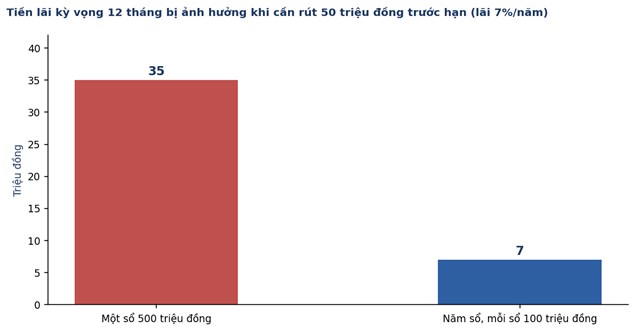 Tiền lãi kỳ vọng bị ảnh hưởng khi cần rút 50 triệu đồng trước hạn. (biểu đồ minh hoạ)
Việc chia nhỏ còn gắn với yếu tố an toàn. Từ ngày 13/7/2026, hạn mức chi trả tiền bảo hiểm tiền gửi tối đa tại một ngân hàng đã tăng từ 125 triệu đồng lên 350 triệu đồng mỗi người theo Thông tư 05/2026/TT-NHNN. Điều này không có nghĩa tiền gửi vượt hạn mức là rủi ro cao, nhưng khi tiết kiệm lớn, người gửi nên biết giới hạn bảo hiểm và cân nhắc phân bổ ở nhiều tổ chức tín dụng uy tín, thay vì dồn hết vào một nơi.
Chỉ nhìn lãi suất danh nghĩa, quên lạm phát
Gửi tiết kiệm được xem là kênh an toàn, nhưng điều đó dễ dẫn tới thói quen không tính phần lãi thực nhận. Theo Cục Thống kê, chỉ số giá tiêu dùng tháng 8/2026 tăng 4,89% so với cùng kỳ năm trước; bình quân 8 tháng đầu năm tăng 4,45%, và áp lực giá nhiên liệu vẫn còn. Nếu lấy mức 4,89% làm tham chiếu, khoản tiền gửi dưới 6 tháng với lãi suất trần 4,75%/năm thực chất không bù được trượt giá, lãi suất thực xấp xỉ âm 0,1 điểm phần trăm. Kỳ hạn 12 tháng ở mức 5,9% đạt lãi thực khoảng 1 điểm phần trăm, trong khi mức 8% của kênh trực tuyến ACB cho lãi thực khoảng 3,1 điểm phần trăm.
Gửi xong rồi quên
Sau khi mở sổ, nhiều người gần như không kiểm tra lại cho tới khi cần dùng tiền. Việc bỏ quên ngày đáo hạn có thể khiến khoản tiền được tái tục theo mức lãi mới hoặc hưởng lãi không kỳ hạn tùy quy định từng ngân hàng. Trong khi đó, biểu lãi suất đang thay đổi liên tục: ACB tăng lãi suất trực tuyến ngay đầu tháng 10, còn BIDV và VIB giữ nguyên biểu niêm yết. Người gửi nên ghi lại ngày đáo hạn, định kỳ so sánh lãi suất trước khi tái tục, và kiểm tra cách nhận lãi để quyết định gửi tiếp, chuyển kỳ hạn hay chuyển sang nơi có lãi suất hợp lý hơn.
Những sai lầm trên có điểm chung là đều bắt nguồn từ việc gửi tiền mà thiếu mục tiêu rõ ràng. Một khoản tiết kiệm hiệu quả không nhất thiết là khoản có lãi suất niêm yết cao nhất, mà là khoản được chia theo mục đích và thời hạn sử dụng, có quỹ dự phòng riêng, được gửi đúng kênh và được theo dõi định kỳ. Với mặt bằng lãi suất đang phân hóa và lạm phát ở mức cao như hiện nay, những điều chỉnh nhỏ trong cách gửi có thể tạo ra khác biệt đáng kể sau một năm. Bài viết mang tính thông tin tham khảo, không phải khuyến nghị tài chính, và người gửi nên đối chiếu biểu lãi suất và quy định từng ngân hàng tại thời điểm giao dịch.
Minh Trí