Ngày 30/9/2026, Thống đốc Ngân hàng Nhà nước ký ban hành Thông tư 50/2026/TT-NHNN quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại và chi nhánh ngân hàng nước ngoài. Thông tư gồm 3 chương, 38 điều và 4 phụ lục, có hiệu lực từ ngày 1/12/2026, kế thừa một phần Thông tư 22/2019/TT-NHNN và tham khảo hướng dẫn mới nhất của Ủy ban Basel.
 Điều kiện nào để ngân hàng được cởi bỏ “chiếc áo” trần LDR?
Theo Điều 12, ngân hàng phải duy trì LDR tối đa 95%, cao hơn mức 85% theo khuôn khổ hiện hành. Điểm đáng chú ý là mức 95% không áp dụng đồng loạt ngay khi Thông tư có hiệu lực mà gắn với lộ trình áp dụng hai chỉ tiêu thanh khoản mới là tỷ lệ khả năng chi trả (LCR) và tỷ lệ nguồn vốn ổn định ròng (NSFR). Những ngân hàng chưa chuyển sang áp dụng hai tỷ lệ này tiếp tục thực hiện theo Thông tư 22/2019, với trần LDR 85%.
Cách tính LDR cũng thay đổi. Theo các bản tin, mẫu số ngoài tiền gửi của tổ chức và cá nhân còn bao gồm trái phiếu trong nước đủ điều kiện tính vào vốn cấp 2, vốn nhận ủy thác cấp tín dụng mà ngân hàng chịu rủi ro và nguồn vốn vay nước ngoài, gồm cả trái phiếu phát hành trên thị trường quốc tế; tử số được tinh chỉnh các khoản loại trừ. Thông tư cũng có quy định riêng về cách tính tiền gửi của Kho bạc Nhà nước, song các nguồn tin mô tả chi tiết phần này chưa hoàn toàn thống nhất nên cần đối chiếu văn bản gốc.
Điều kiện để thoát khỏi trần LDR được quy định khá rõ: ngân hàng phải áp dụng ngưỡng tối thiểu 100% đối với đồng thời cả LCR và NSFR. Khi đạt điều kiện này, ngân hàng không phải tuân thủ giới hạn LDR 95%, nhưng vẫn phải tính toán và báo cáo chỉ tiêu LDR cho Ngân hàng Nhà nước. Nếu mới đạt một trong hai tỷ lệ, hoặc cả hai nhưng chưa tới 100%, ngân hàng vẫn phải giữ LDR trong giới hạn 95%.
Có hai con đường để đến mốc này. Thứ nhất là lộ trình bắt buộc: từ 1/10/2028, các ngân hàng không đăng ký áp dụng sớm phải thực hiện LCR và NSFR. NSFR bắt đầu ở mức tối thiểu 90%, tăng lên 95% từ 1/10/2029 và đạt 100% từ 1/10/2030. LCR quy đổi sang đồng Việt Nam bắt đầu ở mức 50%, tăng 10 điểm phần trăm mỗi năm và đạt 100% từ 1/10/2033. Như vậy, nếu đi theo lộ trình thông thường, thời điểm sớm nhất để cả hai tỷ lệ cùng chạm 100% là năm 2033.
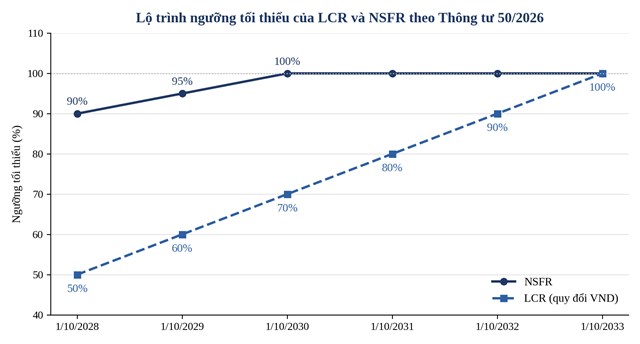 Lộ trình ngưỡng tối thiểu của LCR và NSFR (ngày áp dụng bắt buộc)
Con đường thứ hai là đăng ký áp dụng sớm. Theo Thông tư, ngân hàng có thể gửi văn bản đăng ký tới Ngân hàng Nhà nước để thực hiện LCR và NSFR theo lộ trình sớm hơn, trong khoảng từ khi Thông tư có hiệu lực đến trước ngày 1/1/2028, hoặc áp dụng ngay ngưỡng 100% đối với cả hai tỷ lệ. Với trường hợp được chấp thuận áp dụng sớm ở mức 100%, ngân hàng phải đáp ứng mức này đối với cả hai tỷ lệ trong tối đa 90 ngày. Thông tư cũng nghiêm cấm ngân hàng đã áp dụng nhưng chưa đạt 100% tuyên bố “đã tuân thủ toàn bộ”; ngân hàng chỉ được công bố đúng tiến độ đang thực hiện.
Trong thời gian áp dụng LCR và NSFR nhưng chưa đạt 100%, ngân hàng thực hiện LDR theo Thông tư 50 và không phải áp dụng các tỷ lệ tương ứng tại Thông tư 22/2019, gồm tỷ lệ khả năng chi trả, tỷ lệ nguồn vốn ngắn hạn dùng cho vay trung và dài hạn và LDR theo quy định cũ. Riêng tỷ lệ đòn bẩy chỉ áp dụng khi có quyết định của Thống đốc Ngân hàng Nhà nước.
Về tác động, nhiều chuyên gia tài chính cho rằng, việc nâng trần từ 85% lên 95% không nên hiểu đơn thuần là mở thêm dư địa tăng trưởng tín dụng, mà trước hết là tạo thêm dư địa cân đối nguồn vốn. Theo chuyên gia, tăng trưởng tín dụng còn phụ thuộc định hướng điều hành, chất lượng tài sản, vốn tự có và chi phí huy động. Những ngân hàng có tiền gửi dân cư ổn định, tỷ lệ tiền gửi không kỳ hạn tốt, vốn tự có và vốn cấp 2 dày, ít phụ thuộc nguồn vốn ngắn hạn và vay liên ngân hàng sẽ có lợi thế rõ hơn.
Như vậy, lộ trình đưa NSFR lên 100% nhanh hơn LCR cho thấy yêu cầu cơ cấu lại kỳ hạn nguồn vốn được đặt ra khá rõ, và LDR cần được nhìn song hành với NSFR: muốn có thêm dư địa cho vay thì ngân hàng phải có nền tảng nguồn vốn đủ ổn định.
Theo số liệu của Ngân hàng Nhà nước, đến cuối tháng 6/2026, dư nợ tín dụng đạt trên 19,97 triệu tỷ đồng, tăng 18,1% so với cùng kỳ, trong khi huy động vốn tăng chậm hơn. Thời báo Ngân hàng nhận định khi tín dụng tăng nhanh hơn khả năng huy động, chi phí đầu vào khó giảm và dư địa hạ lãi suất cho vay trên diện rộng không còn nhiều. Trong bối cảnh đó, việc nới LDR có thể giúp giảm áp lực cân đối vốn trước mắt, nhưng không tự động làm giảm chi phí vốn của ngân hàng.
Để tiến tới mốc 100% của cả LCR và NSFR, bài toán nằm ở cơ cấu nguồn vốn: tăng tỷ trọng tiền gửi dân cư và nguồn vốn trung, dài hạn, kéo dài kỳ hạn huy động và củng cố vốn cấp 2. Đây cũng là lý do một số ngân hàng đẩy mạnh các công cụ huy động có kỳ hạn như chứng chỉ tiền gửi và trái phiếu, với chi phí vốn cao hơn so với tiền gửi thông thường. Nhóm phụ thuộc nhiều vào nguồn vốn ngắn hạn sẽ chịu áp lực cơ cấu lại lớn hơn.
Những biến số cần theo dõi trong thời gian tới gồm: số ngân hàng đăng ký áp dụng sớm trước thời hạn 1/1/2028; tốc độ cải thiện cơ cấu kỳ hạn nguồn vốn; chi phí huy động và biên lãi ròng; cùng chất lượng tài sản khi tín dụng tăng nhanh. Hướng dẫn chi tiết và văn bản gốc của Thông tư, nhất là các phụ lục về công thức tính, sẽ là căn cứ để đánh giá chính xác khả năng đáp ứng của từng ngân hàng.
Do đó, việc “cởi áo” trần LDR không phải là một đặc ân hành chính mà là kết quả của quá trình nâng chuẩn thanh khoản. Với ngân hàng có nền tảng vốn ổn định, đây là phần thưởng cho quản trị tốt; với ngân hàng còn phụ thuộc nguồn vốn ngắn hạn, đây là lộ trình dài hơi với chi phí không nhỏ. Điều đó cho thấy cạnh tranh trong hệ thống nhiều khả năng sẽ dịch chuyển từ tốc độ tăng trưởng tín dụng sang chất lượng và độ bền của nguồn vốn.
Minh Trí