Nghị quyết 43/2026 của Quốc hội, có hiệu lực từ ngày 24/8/2026, quy định giảm 30% số thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp phải nộp trong hai kỳ tính thuế 2026 và 2027 đối với hộ, cá nhân kinh doanh và doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng. Đây cũng là mức doanh thu được dùng để xác định doanh nghiệp siêu nhỏ trong lĩnh vực thương mại, dịch vụ theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa và Nghị định 80/2021/NĐ-CP.
Theo Bộ Tài chính, với ngưỡng doanh thu này, khoảng 99,86% cá nhân và hộ kinh doanh cùng trên 81,11% doanh nghiệp trên cả nước sẽ thuộc diện được hưởng chính sách. Tổng số thu ngân sách dự kiến giảm khoảng 3.191 tỷ đồng trong năm 2026 và 3.510 tỷ đồng trong năm 2027, tổng cộng khoảng 6.701 tỷ đồng trong hai năm, mức mà Bộ Tài chính đánh giá là phù hợp với khả năng cân đối ngân sách nhà nước và mang tính giải pháp tình thế, đổi lại là khả năng nuôi dưỡng nguồn thu bền vững hơn trong dài hạn.
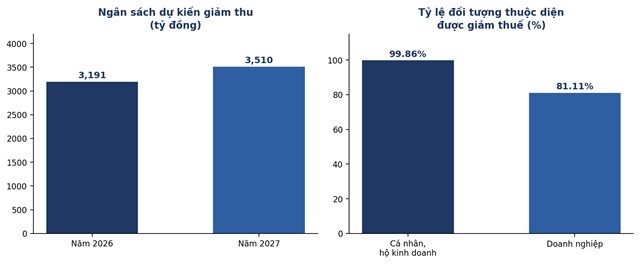 Quy mô ngân sách giảm thu và tỷ lệ đối tượng thụ hưởng chính sách giảm 30% thuế. Nguồn: Bộ Tài chính, tổng hợp.
Điểm được cộng đồng kinh doanh chờ đợi nhất trong dự thảo nghị định mà Bộ Tài chính đang lấy ý kiến (công bố giữa tháng 9) là cơ chế tự xác định doanh thu dự kiến trong năm để trừ ngay khoản giảm 30% vào tờ khai thuế theo quý, thay vì phải đợi đến kỳ quyết toán năm mới được xử lý. Với hộ, cá nhân kinh doanh, số thuế thu nhập cá nhân được giảm tính trên toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh trong kỳ tính thuế năm 2026, năm 2027, không phân biệt phương pháp tính thuế đang áp dụng.
Trường hợp tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay cho hộ kinh doanh bao gồm cả các sàn thương mại điện tử, nền tảng số đang nộp thuế thay cho người bán cũng được giảm tương ứng 30% số thuế theo tháng hoặc quý phát sinh trong phạm vi khấu trừ. Đến cuối năm, hộ kinh doanh phải căn cứ tổng doanh thu thực tế của toàn bộ hoạt động để xác định lại điều kiện hưởng chính sách; nếu doanh thu thực tế vượt 10 tỷ đồng, hộ kinh doanh không còn thuộc diện được giảm và phải nộp bổ sung phần đã được giảm, nhưng không bị tính tiền chậm nộp cho khoản chênh lệch này.
 Giảm 30% thuế thu nhập: Cú hích cho doanh nghiệp nhỏ và hộ kinh doanh. (Ảnh minh hoạ)
Đối với khối doanh nghiệp, dự thảo xác định bốn nhóm đối tượng được giảm 30% thuế thu nhập doanh nghiệp: doanh nghiệp thành lập theo Luật Doanh nghiệp, tổ chức thành lập theo Luật Hợp tác xã, đơn vị sự nghiệp và các tổ chức khác được thành lập theo quy định pháp luật Việt Nam có hoạt động sản xuất, kinh doanh và phát sinh thu nhập, miễn là doanh thu năm 2026, 2027 không vượt 10 tỷ đồng. Doanh nghiệp hình thành từ chia, tách sau ngày nghị quyết có hiệu lực mà tổng doanh thu của các doanh nghiệp bị chia, tách vượt ngưỡng này sẽ không được áp dụng. Với doanh nghiệp đang hưởng ưu đãi thuế khác, mức giảm 30% chỉ tính trên phần thuế còn phải nộp sau khi đã trừ ưu đãi.
Trên thực tế, không ít hộ kinh doanh đã nộp thuế từ đầu năm và đang chờ hướng dẫn chi tiết để được khấu trừ ngay trong các kỳ kê khai tới, thay vì dồn đến cuối năm. Ông T.V.B., chủ một hộ kinh doanh đồ tiêu dùng tại Hà Đông (Hà Nội), cho biết phần thuế được giảm sẽ giúp bổ sung vốn lưu động để nhập hàng dịp cuối năm, giảm áp lực tài chính cho người kinh doanh nhỏ. Do bán hàng chủ yếu qua sàn thương mại điện tử với doanh thu khoảng 2,8 tỷ đồng từ đầu năm đến nay, ông mong phần thuế đã được sàn khấu trừ, nộp thay có thể được bù trừ ngay, thay vì chờ sang năm sau.
Tương tự, bà Đ.T.L., chủ một cơ sở spa trên đường Đào Tấn (Hà Nội), dự kiến doanh thu cả năm khoảng 1,7 tỷ đồng. Doanh thu hai quý đầu năm chưa đến 1 tỷ đồng nên bà chưa phát sinh nghĩa vụ thuế thu nhập cá nhân, nhưng từ tháng 7 doanh thu đã vượt ngưỡng và bắt đầu phải nộp thuế. Bà mong có văn bản hướng dẫn chi tiết để được giảm ngay 30% thuế khi kê khai quý III vào tháng 10 tới, để chính sách hỗ trợ kịp thời và trọn vẹn ý nghĩa.
Với nhóm tính thuế theo lợi nhuận - thường áp dụng cho hộ kinh doanh quy mô lớn hơn — việc xác định phức tạp hơn do phải chờ xác định lại doanh thu, chi phí được trừ và thu nhập chịu thuế vào cuối năm. Trong năm, hộ kinh doanh vẫn tạm nộp thuế hằng quý theo tỷ lệ trên doanh thu; đến cuối năm mới đối chiếu nghĩa vụ thực tế theo lợi nhuận, xác định số phải nộp thêm hoặc số nộp thừa để được hoàn, bù trừ theo quy định quản lý thuế hiện hành. Giới chuyên môn lưu ý, với nhóm này, việc ghi chép sổ sách, lưu giữ hóa đơn, chứng từ đầy đủ là yếu tố quyết định để xác định chính xác số thuế được giảm.
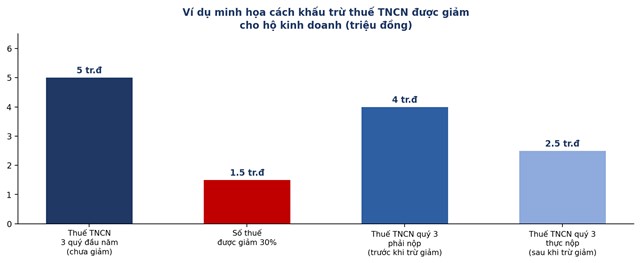 Ví dụ minh họa cách khấu trừ thuế TNCN quý III cho hộ kinh doanh nộp thuế theo tỷ lệ doanh thu. Số liệu minh họa theo ví dụ của chuyên gia kế toán thuế, không phải số liệu chính thức từ cơ quan thuế.
Bộ Tài chính từng đưa ra một phép tính minh họa mức độ tác động: nếu giả định tỷ suất lợi nhuận khoảng 12%, một hộ kinh doanh có thể đạt khoảng 100 triệu đồng lợi nhuận mỗi tháng và còn lại khoảng 85 triệu đồng sau khi thực hiện nghĩa vụ thuế - mức được cho là phù hợp với mặt bằng đời sống và có tác dụng khuyến khích người dân duy trì hoạt động kinh doanh. Về dài hạn, cơ quan soạn thảo kỳ vọng phần thuế được giữ lại sẽ giúp hộ kinh doanh và doanh nghiệp nhỏ có thêm nguồn lực để tái đầu tư, mở rộng sản xuất, nâng cao năng lực cạnh tranh, qua đó tạo thêm nguồn thu bền vững hơn cho ngân sách và đóng góp vào tăng trưởng kinh tế chung.
Dù được đánh giá là chính sách hỗ trợ kịp thời, quá trình góp ý dự thảo nghị định cũng ghi nhận một số ý kiến đề nghị cân nhắc thêm. Một số ý kiến từ phía doanh nghiệp và hiệp hội đề xuất nâng ngưỡng doanh thu xét miễn giảm lên 50 tỷ đồng thay vì 10 tỷ đồng, cho rằng ngưỡng hiện tại vẫn còn thấp so với quy mô nhiều doanh nghiệp nhỏ và vừa đang hoạt động. Ủy ban Kinh tế - Tài chính của Quốc hội cũng lưu ý cần đảm bảo tính thống nhất giữa đối tượng áp dụng của nghị quyết này với quy định của Luật Thuế thu nhập doanh nghiệp hiện hành, tránh chồng chéo trong quá trình thực thi.
Trong khi chờ nghị định chính thức được ban hành, cơ quan thuế các địa phương cũng khuyến nghị hộ, cá nhân kinh doanh chủ động ghi chép sổ sách, lưu trữ đầy đủ hóa đơn, chứng từ và kê khai trung thực doanh thu, chi phí phát sinh - đây sẽ là căn cứ quan trọng để việc xác định số thuế được giảm diễn ra thuận lợi, chính xác ngay khi hướng dẫn cụ thể được áp dụng vào kỳ kê khai quý III và quý IV năm nay.
Hoàng Nguyễn