Tính đến ngày 2/11, khoảng 30 ngân hàng thương mại đã công bố giảm lãi suất huy động, mức giảm phổ biến là 0,5 điểm phần trăm ở các kỳ hạn từ 6 tháng trở lên, cao nhất có ngân hàng giảm 0,7 điểm phần trăm. Danh sách điều chỉnh bao gồm cả nhóm ngân hàng có vốn Nhà nước như Agribank, BIDV, Vietcombank, VietinBank lẫn nhiều ngân hàng cổ phần như Techcombank, VPBank, MB, Sacombank, HDBank, SHB, TPBank.
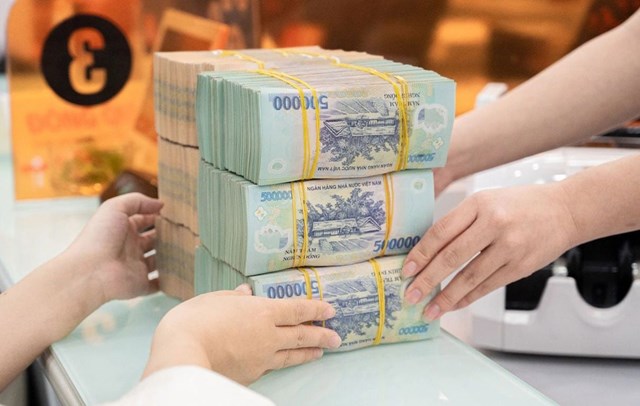 Cuộc đua huy động vốn đổi chiều: Ngân hàng giảm lãi suất, tăng khuyến mãi hút tiền gửi
Ở nhóm Big4, biên độ điều chỉnh khá đồng đều. BIDV hạ 0,5 điểm phần trăm lãi suất tại quầy từ kỳ hạn 6 tháng, đưa mức cao nhất của khách hàng cá nhân xuống 5,4%/năm, trong khi tiền gửi trực tuyến cao nhất là 6,8%/năm. Agribank cũng giảm 0,5 điểm phần trăm từ kỳ hạn 6 tháng; lãi suất tại quầy của ngân hàng này hiện dao động 0,2–5,5%/năm, còn kênh trực tuyến nằm trong khoảng 4,75–6,8%/năm.
Nhóm ngân hàng cổ phần phân hóa hơn về mức giảm. NCB giảm tới 0,6 điểm phần trăm ở các kỳ hạn 6–60 tháng, đưa mức cao nhất xuống 6,2%/năm; MB giảm 0,4 điểm phần trăm ở kỳ hạn 6–11 tháng và 0,5 điểm phần trăm từ 12 tháng trở lên. Tại SeABank, mức giảm lên tới 0,7 điểm phần trăm ở kỳ hạn 18–36 tháng. Kết quả chung, theo ghi nhận của thị trường, là phần lớn ngân hàng niêm yết lãi suất kỳ hạn 12 tháng dưới 7%/năm.
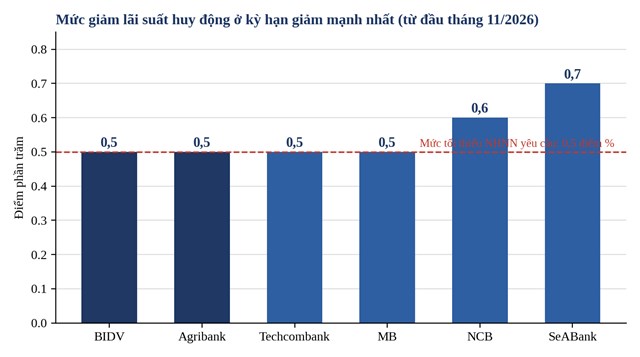 Mức giảm lãi suất huy động ở kỳ hạn giảm mạnh nhất tại một số ngân hàng.
Có một chi tiết kỹ thuật cần lưu ý: phần lớn điều chỉnh tập trung ở kỳ hạn từ 6 tháng. Theo ghi nhận, lãi suất tiền gửi dưới 6 tháng tại đa số ngân hàng được giữ nguyên do chịu mức trần 4,75%/năm. Nói cách khác, dư địa giảm ở kỳ hạn ngắn vốn đã hẹp; điểm điều chỉnh nằm ở nhóm kỳ hạn trung và dài hạn, nơi các ngân hàng cạnh tranh mạnh nhất trong thời gian qua.
Theo văn bản của Ngân hàng Nhà nước, các ngân hàng phải giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở kỳ hạn từ 6 tháng trở lên trong các tháng cuối năm 2026, so với mức của chính ngân hàng đó trong kỳ báo cáo từ 11/10 đến 20/10/2026. Cách tính này dựa trên lãi suất bình quân thực tế, không chỉ biểu niêm yết, và vì vậy tác động trực tiếp đến các hình thức ưu đãi nằm ngoài biểu công khai.
Về chế tài, từ nay đến cuối năm 2026, tổ chức tín dụng không tuân thủ chỉ đạo về lãi suất hoặc có hành vi cạnh tranh không lành mạnh có thể bị điều chỉnh giảm chỉ tiêu tăng trưởng tín dụng trong thời gian còn lại của năm, bị giao chỉ tiêu tăng trưởng tín dụng thấp trong năm 2027, tùy tính chất và mức độ vi phạm. Đây là công cụ có sức nặng, bởi hạn mức tăng trưởng tín dụng là biến số then chốt đối với kế hoạch kinh doanh của mỗi ngân hàng.
Để thấy rõ độ đảo chiều, cần đặt diễn biến hiện nay vào chu kỳ trước đó. Theo một phân tích đăng trên CafeF cuối tháng 10, mặt bằng lãi suất huy động đã nối dài chuỗi đi lên 11 tháng liên tiếp, nhưng tốc độ tăng đã chậm lại, từ khoảng 0,3 điểm phần trăm mỗi tháng giai đoạn cuối năm ngoái và đầu năm nay xuống còn 0,1 điểm phần trăm. Chuỗi tăng nhiều khả năng chấm dứt khi hàng loạt ngân hàng điều chỉnh giảm tối thiểu 0,5 điểm phần trăm theo chỉ đạo.
Đây cũng không phải lần đầu cơ quan điều hành dùng biện pháp này trong năm. Hồi tháng 4, sau cuộc họp ngày 9/4 do Thống đốc chủ trì, từ ngày 10 đến 29/4 đã có hơn 30 ngân hàng thương mại công bố giảm lãi suất huy động. Việc mặt bằng lãi suất sau đó vẫn có giai đoạn nhích lên cho thấy lực cầu vốn và áp lực huy động là những yếu tố có sức nặng không nhỏ, và là lý do để theo dõi sát liệu đợt giảm lần này có bền hơn hay không.
Một nhận định đáng chú ý cho thấy, dù biểu lãi suất công khai tại nhiều ngân hàng đã hạ xuống dưới 7%/năm, các chương trình ưu đãi trên kênh số và mức lãi suất chào riêng cho khách hàng lớn vẫn cao hơn đáng kể.
Khoảng cách giữa các kênh là có thật. Tại MSB, sau điều chỉnh, lãi suất kỳ hạn 12 tháng cao nhất tại quầy là 6%/năm, còn gửi trực tuyến là 6,3%/năm. Tại Saigonbank, biểu lãi suất công bố mức 7,9%/năm cho kỳ hạn 13 tháng lĩnh lãi cuối kỳ, trong khi kỳ hạn 12 tháng online là 6,7%/năm. Với khách hàng lớn, Bac A Bank áp dụng mức 6,8%/năm cho kỳ hạn 12 tháng với khoản gửi từ 50 tỷ đồng, cao hơn 0,2 điểm phần trăm so với biểu thông thường.
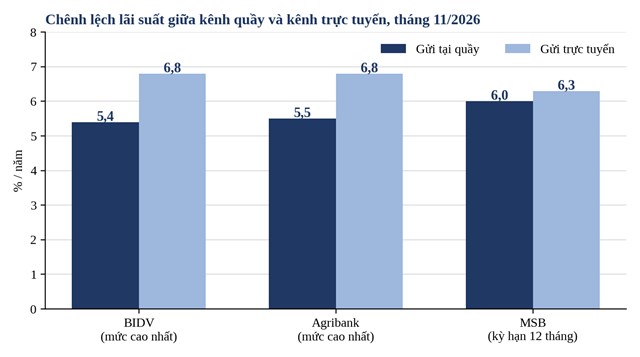 Lãi suất cao nhất kênh quầy và kênh trực tuyến tại một số ngân hàng.
Chứng chỉ tiền gửi là kênh đáng theo dõi. Đợt điều chỉnh đầu tháng 11 chạm tới cả công cụ này, nhưng ở mức nhẹ hơn tiền gửi tiết kiệm: MB giảm 0,1 điểm phần trăm ở kỳ hạn 3, 4 và 5 tháng, xuống 7%/năm; Techcombank hạ mức hưởng của chứng chỉ tiền gửi Bảo Lộc khi nắm giữ tròn 6 tháng từ 8% xuống 7,6%/năm. Cũng theo ghi nhận này, VPBank niêm yết mức cao nhất 9%/năm đối với chứng chỉ tiền gửi từ 100 triệu đồng, kỳ hạn 184–389 ngày, còn Vietcombank áp dụng 7,5%/năm cho kỳ hạn 6 tháng. Cần lưu ý, chứng chỉ tiền gửi là giấy tờ có giá với điều kiện phát hành và mức hưởng riêng, khác với tiền gửi tiết kiệm thông thường; người gửi cần đọc kỹ điều khoản từng sản phẩm.
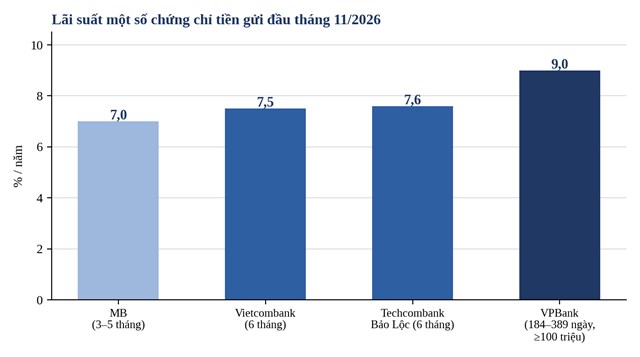 Lãi suất một số chứng chỉ tiền gửi đầu tháng 11/2026.
Hồi đầu tháng 9, VPBank triển khai chương trình cộng lãi suất lên tới 2,5%/năm cho khách gửi tiết kiệm, Cake cộng thêm 2%/năm với lãi suất cao nhất 9,4%/năm, IVB tặng tới 10 triệu đồng cho khách giới thiệu người mới gửi và Vietcombank tổ chức chương trình dự thưởng 1 tỷ đồng. Hiện nay, các chương trình vẫn tồn tại, chẳng hạn Techcombank công bố chương trình cộng thêm đến 1,7%/năm cho khoản tiền gửi tiết kiệm đầu tiên. Điều thay đổi là bối cảnh: khi lãi suất bình quân của giao dịch phát sinh mới là thước đo giám sát, mức cộng thêm và điều kiện đi kèm sẽ chịu sự chi phối trực tiếp của yêu cầu giảm lãi suất.
Về triển vọng những tháng cuối năm, theo nhận định của các chuyên gia thị trường cho thấy dư địa giảm sâu không lớn. Theo VCBS Research, lãi suất huy động có thể duy trì quanh mặt bằng hiện nay để đáp ứng nhu cầu tín dụng tăng cao vào cuối năm, đồng thời bảo đảm cân đối thanh khoản của hệ thống. Một phân tích khác cũng chỉ ra rằng nhu cầu vốn thường gia tăng vào cao điểm sản xuất, kinh doanh và giải ngân các dự án, khiến ngân hàng phải cân đối giữa chi phí huy động, thanh khoản và mục tiêu mở rộng tín dụng.
Hoàng Nguyễn