Ngày 16/9 (giờ Mỹ), Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất 25 điểm cơ bản, đưa lãi suất quỹ liên bang lên 3,75–4%/năm, lần tăng đầu tiên kể từ tháng 7/2023. Công ty Chứng khoán KB Việt Nam đánh giá nhiều khả năng Fed còn tăng thêm một lần trong quý cuối năm. Về tỷ giá, UOB Việt Nam vẫn dự báo USD/VND quanh mức 26.000 đồng.
 Thị trường trái phiếu duy trì đà huy động trong môi trường lãi suất mới
Trong nước, Ngân hàng Nhà nước giữ nguyên các mức lãi suất điều hành trong sáu tháng đầu năm; trên kênh cầm cố của thị trường mở, lãi suất chào thầu hiện ở mức 4,5%/năm. Lạm phát bình quân tám tháng đạt 4,45%, tín dụng tăng 10,24% so với đầu năm, cao hơn tốc độ huy động vốn, khiến lãi suất tiền gửi khó hạ. Nhóm Big4 niêm yết tối đa 6,8%/năm với khách hàng thông thường, một số ngân hàng khác có kỳ hạn hoặc chương trình vượt 9%/năm. Thanh khoản liên ngân hàng dịu hơn so với cuối tháng 6, khi lãi suất qua đêm từng chạm 12,49%. Theo chuyên gia, Việt Nam không nhất thiết phản ứng ngay bằng việc tăng lãi suất, nhưng dư địa chính sách không còn rộng như trước.
Kho bạc Nhà nước (KBNN) đặt kế hoạch phát hành 500.000 tỷ đồng trái phiếu Chính phủ năm 2026. Đến hết tháng 8, khối lượng huy động mới đạt 228.921 tỷ đồng, tương đương 46% kế hoạch,. Sang tháng 9, KBNN liên tục nâng khối lượng gọi thầu, và kết quả biến động mạnh giữa các phiên: chỉ 14,9% được hấp thụ ngày 3/9, 81% ngày 9/9, hơn 56% ngày 16/9 và khoảng 85,6% ngày 23/9.
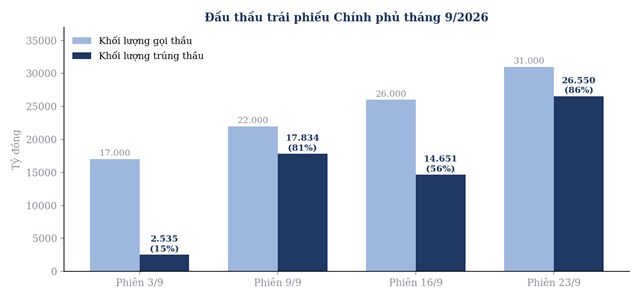 Kết quả đấu thầu trái phiếu Chính phủ tháng 9/2026
Phiên 23/9 là phiên huy động lớn nhất từ đầu năm: 26.550 tỷ đồng trên 31.000 tỷ đồng gọi thầu, trong đó toàn bộ 20.000 tỷ đồng kỳ hạn 10 năm được bán hết với lãi suất trúng thầu 4,43%/năm, không đổi so với phiên trước. Kỳ hạn 5 năm huy động 6.500 tỷ đồng ở mức 4,27%/năm. Một số báo ghi con số hơi khác (27.169 tỷ đồng trên 33.000 tỷ đồng gọi thầu), nên cần đối chiếu số liệu chính thức từ HNX khi trích dẫn.
Đáng chú ý là diễn biến của phiên 16/9. Khi đó kỳ hạn 10 năm thu hút 24.700 tỷ đồng đăng ký trên 15.000 tỷ đồng gọi thầu, nhưng KBNN chỉ nhận 6.850 tỷ đồng vì nhiều nhà đầu tư đề nghị lợi suất từ 4,42% đến 4,80%, cao hơn mức 4,43% được chốt. Đến phiên 23/9, lượng bán ra gần gấp ba nhưng lợi suất không phải điều chỉnh tăng. Lợi suất trúng thầu kỳ hạn 10 năm chỉ nhích từ 4,36% cuối tháng 7 lên 4,43%. Bên cạnh đó, cầu vẫn phân hóa: kỳ hạn 30 năm chỉ bán được 50 tỷ đồng trên 500 tỷ đồng, còn kỳ hạn 3 năm và 15 năm không có khối lượng trúng thầu. Lũy kế từ đầu năm, KBNN huy động khoảng 290.500 tỷ đồng, hơn 58% kế hoạch, và còn phiên đấu thầu ngày 30/9.
Số liệu về thị trường trái phiếu doanh nghiệp hiện không thống nhất giữa các nguồn. Theo Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA), tính đến ngày 28/8 có 33 đợt phát hành trong tháng 8 với 32.029 tỷ đồng, trong đó phát hành riêng lẻ chiếm khoảng 80%; lũy kế tám tháng đạt 348.980 tỷ đồng. Trong khi đó, thống kê của MBS ghi nhận tháng 8 đạt 61,5 nghìn tỷ đồng, lũy kế 384,2 nghìn tỷ đồng, tăng 2,7% so với cùng kỳ; còn VIS Rating ước khoảng 35.000 tỷ đồng, giảm 16% so với tháng trước. Sự chênh lệch có thể phản ánh khác biệt về phạm vi và thời điểm ghi nhận của từng nguồn.
Dù khác biệt về con số, xu hướng chung khá rõ: phát hành riêng lẻ chiếm tỷ trọng áp đảo, khoảng 85% theo MBS. Nhóm ngân hàng dẫn đầu với 192,2 nghìn tỷ đồng trong tám tháng, chiếm 50% nhưng giảm 29,5% so với cùng kỳ, lãi suất bình quân 8,5%/năm, kỳ hạn bình quân 5,2 năm. Nhóm bất động sản phát hành 161,3 nghìn tỷ đồng, chiếm 42% và tăng 147,3%, với lãi suất bình quân 10,5%/năm và kỳ hạn 3,6 năm. Trong tháng 8, một số đợt lớn của nhóm này gồm Hưng Long (7.000 tỷ đồng, lãi suất 10,6%, kỳ hạn 84 tháng), Thành Quang (7.000 tỷ đồng, 10,6%, 60 tháng) và Vinhomes (3.000 tỷ đồng, 11–12,5%, 24–36 tháng). Theo VBMA, lãi suất phát hành của nhóm bất động sản có lúc lên tới 13%/năm.
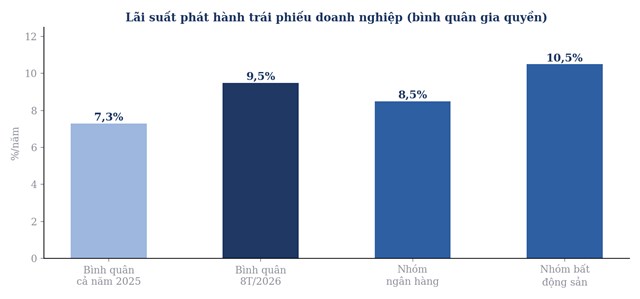 Lãi suất phát hành trái phiếu doanh nghiệp (Nguồn: MBS)
Lãi suất bình quân cả thị trường trong tám tháng là khoảng 9,5%/năm, cao hơn nhiều so với 7,3% của năm 2025. So với lợi suất trái phiếu Chính phủ 10 năm ở mức 4,43%, khoảng cách này cho thấy phần bù rủi ro tín dụng mà thị trường đòi hỏi.
Theo VBMA, tổng giá trị trái phiếu doanh nghiệp đến hạn từ nay đến cuối năm khoảng 91.413 tỷ đồng, trong đó bất động sản chiếm 51.686 tỷ đồng (56,5%), tập trung vào tháng 9 và tháng 12, còn ngân hàng chiếm 19.255 tỷ đồng (21,1%). MBS ước tính nhỏ hơn, khoảng 57 nghìn tỷ đồng, trong đó bất động sản chiếm khoảng 74,5%. Về mua lại trước hạn, VBMA ghi nhận 18.914 tỷ đồng trong tháng 8, giảm 60% so với cùng kỳ; MBS ước khoảng 30 nghìn tỷ đồng, phần lớn của ngân hàng.
Quá trình sàng lọc chưa kết thúc. VBMA ghi nhận thêm hai mã chậm trả trong tháng 8, với gốc hơn 2.500 tỷ đồng và lãi hơn 91 tỷ đồng. Theo MBS, tổng giá trị trái phiếu đang chậm nghĩa vụ thanh toán ước đạt gần 43,4 nghìn tỷ đồng, khoảng 3% dư nợ toàn thị trường. Trên thị trường thứ cấp, giá trị giao dịch trái phiếu riêng lẻ tháng 8 đạt 129.013 tỷ đồng, bình quân khoảng 6.450 tỷ đồng mỗi phiên, giảm 12% so với tháng 7.
Ngày 5/6/2026, Chính phủ ban hành Nghị định 200/2026/NĐ-CP về chào bán trái phiếu doanh nghiệp riêng lẻ trong nước và ra thị trường quốc tế, thay thế các Nghị định 153/2020, 65/2022 và 08/2023. Theo quy định mới, nhà đầu tư chuyên nghiệp là cá nhân chỉ được mua trái phiếu chuyển đổi của công ty đại chúng, công ty chứng khoán, công ty quản lý quỹ; với các loại trái phiếu khác, họ chỉ được tham gia khi trái phiếu có xếp hạng tín nhiệm và có tài sản bảo đảm hoặc bảo lãnh thanh toán của tổ chức tín dụng. Tính đến cuối tháng 6/2026, 158 tổ chức phát hành, tương đương khoảng 36% số tổ chức phát hành trái phiếu doanh nghiệp, đã có xếp hạng tín nhiệm.
Ở chiều huy động quốc tế, theo thông tin báo chí, Việt Nam đang cân nhắc phát hành trái phiếu Chính phủ bằng USD kỳ hạn 10 năm, quy mô có thể tới 1 tỷ USD, lần đầu kể từ năm 2014. Đây mới là phương án đang được xem xét, chưa có quyết định.
Đà huy động hiện nay không đồng nghĩa chi phí vốn đã dễ chịu. Ở trái phiếu Chính phủ, nhà đầu tư vẫn mua khối lượng lớn ở mặt bằng lợi suất gần như đi ngang, song cầu tập trung ở kỳ hạn 5–10 năm. Ở trái phiếu doanh nghiệp, vốn được huy động nhiều nhưng chủ yếu qua kênh riêng lẻ, với lãi suất phân hóa mạnh và rủi ro chuyển dần từ áp lực đáo hạn sang khả năng tái cấp vốn.
Ba biến số sẽ quyết định giai đoạn tới: bước đi tiếp theo của Fed và tác động lên tỷ giá, cách Ngân hàng Nhà nước cân bằng giữa mục tiêu ổn định tỷ giá và hỗ trợ tăng trưởng, cùng khả năng tái cấp vốn của nhóm bất động sản trước đỉnh đáo hạn tháng 12. Với nhà đầu tư, yêu cầu về xếp hạng tín nhiệm, tài sản bảo đảm và công bố thông tin ngày càng trở thành điều kiện, chứ không còn là lựa chọn.