Theo Công văn 5340/NHNN-CSTT ngày 19/6/2026 của Ngân hàng Nhà nước (NHNN), trong 5 năm đầu kể từ ngày giải ngân đầu tiên, lãi suất cho vay người dưới 35 tuổi mua nhà ở xã hội được xác định thấp hơn 2 điểm phần trăm so với lãi suất cho vay trung, dài hạn bằng đồng Việt Nam bình quân của bốn ngân hàng thương mại nhà nước gồm Agribank, BIDV, Vietcombank và VietinBank. Áp dụng công thức này cho kỳ từ 1/7 đến 31/12/2026, mức lãi suất là 6,5%/năm. Trong 10 năm vay tiếp theo, biên độ ưu đãi thu hẹp còn 1 điểm phần trăm, tương ứng 7,5%/năm. Như vậy, thời gian hưởng ưu đãi có thể kéo dài tối đa 15 năm.
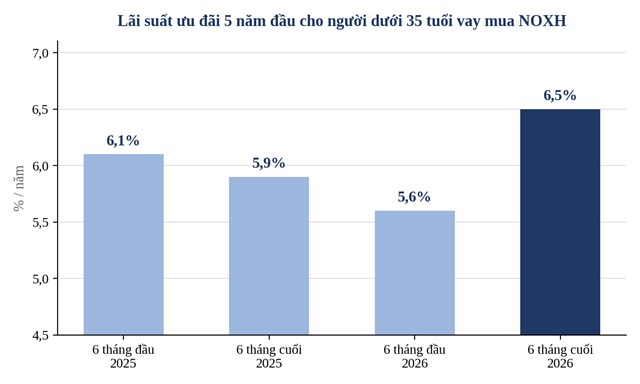 Lãi suất ưu đãi 5 năm đầu theo từng kỳ điều hành
Điểm cần lưu ý là mức lãi suất này không đứng yên. NHNN công bố định kỳ 6 tháng một lần, căn cứ diễn biến mặt bằng lãi suất thị trường. Theo lộ trình điều hành, mức ưu đãi là 6,1%/năm đến hết tháng 6/2025, giảm xuống 5,9%/năm trong nửa cuối năm 2025 và 5,6%/năm trong nửa đầu năm 2026, trước khi nhích lên 6,5%/năm từ ngày 1/7, tức tăng 0,9 điểm phần trăm so với kỳ trước. Cơ chế ưu đãi không thay đổi; thứ thay đổi là mặt bằng lãi suất làm cơ sở tính toán.
Theo thông tin báo chí dẫn Công văn 5340, chương trình dành cho người trẻ được triển khai tại 9 ngân hàng thương mại gồm Agribank, BIDV, Vietcombank, VietinBank, TPBank, VPBank, MB, Techcombank và HDBank. Người vay trước hết phải thuộc diện được hưởng chính sách nhà ở xã hội và đáp ứng điều kiện về nhà ở, thu nhập theo Luật Nhà ở năm 2023. Nghị định 136/2026/NĐ-CP ngày 7/4/2026 đã nới trần thu nhập: người độc thân có thu nhập thực nhận không quá 25 triệu đồng/tháng, hai vợ chồng không quá 50 triệu đồng/tháng, còn người độc thân đang nuôi con chưa thành niên không quá 35 triệu đồng/tháng.
 Vay mua nhà ở xã hội: Lãi suất ưu đãi 6,5%/năm đến hết năm 2026
Về hạn mức vay, theo Nghị định 100/2024/NĐ-CP, người mua được vay tối đa 80% giá trị hợp đồng mua nhà, thời hạn vay tối thiểu 15 năm kể từ ngày giải ngân đầu tiên; khách hàng muốn vay ngắn hơn có thể thỏa thuận với ngân hàng. Người vay phải cam kết chưa vay vốn ưu đãi ở ngân hàng khác để mua nhà ở xã hội. Một số ngân hàng, như Agribank khi triển khai chương trình, còn giới hạn mỗi khách hàng chỉ được tham gia một lần để mua một căn hộ thuộc dự án hợp lệ.
Với nhóm dưới 35 tuổi, chương trình bắt đầu từ ngày 31/5/2025, doanh số giải ngân đến cuối tháng 8 đạt khoảng 577 tỷ đồng và dư nợ khoảng 531 tỷ đồng, so với 383 tỷ đồng và 353 tỷ đồng tại thời điểm 31/5/2026. Mức tăng hơn 50% chỉ trong ba tháng là tín hiệu tích cực, nhưng quy mô này mới tương đương khoảng 3,3% doanh số giải ngân toàn chương trình.
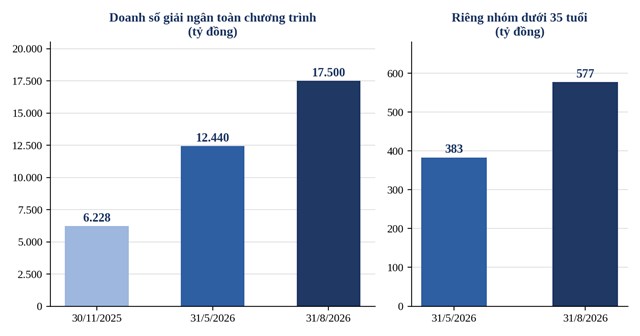 Doanh số giải ngân chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP
Đến cuối tháng 5/2026, trong hơn 12.440 tỷ đồng đã giải ngân, khoảng 10.640 tỷ đồng chảy tới chủ đầu tư dự án và chỉ 1.800 tỷ đồng tới người mua nhà. NHNN lý giải nguyên nhân chính là nguồn cung nhà ở xã hội còn ít so với nhu cầu thực tế, khiến số dự án đủ điều kiện để ngân hàng thẩm định, cho vay chưa nhiều. Để tháo nút thắt, cơ quan này đã không tính phần dư nợ tăng thêm của cho vay nhà ở xã hội vào hạn mức kiểm soát tín dụng bất động sản trong năm 2026, đồng thời nghiên cứu cơ chế tái cấp vốn cho nhà ở xã hội cho thuê.
Theo khảo sát thị trường, lãi suất vay mua nhà thương mại đã tăng đáng kể trong những tháng gần đây: sau thời gian ưu đãi, khoản vay chuyển sang thả nổi và nhiều khách hàng phải chịu mức 11–15%/năm, có thời điểm lên tới 15–16%; VietinBank đưa lãi suất cố định 24 tháng lên trên 12%/năm. Khoảng cách so với 6,5%/năm vì thế dao động từ khoảng 4,5 đến 8,5 điểm phần trăm, dù hai nhóm khoản vay không hoàn toàn cùng điều kiện về thời điểm và cơ chế áp dụng.
Tuy vậy, chuyên gia bất động sản khuyến nghị người vay cần cân nhắc ba điều. Thứ nhất, mức lãi suất được công bố theo từng kỳ 6 tháng; khoản vay giải ngân sau ngày 31/12/2026 sẽ phụ thuộc vào mức NHNN công bố cho kỳ tiếp theo, mà theo các nguồn tin tra cứu được, đến thời điểm này chưa có thông báo. Thứ hai, mức 7,5%/năm của giai đoạn 10 năm sau là mức hiện hành, được tính bằng cách neo vào bình quân của nhóm bốn ngân hàng nhà nước, nên có thể thay đổi cùng thị trường; người vay cần đọc kỹ điều khoản điều chỉnh lãi suất trong hợp đồng tín dụng. Thứ ba, ưu đãi chỉ phát huy tác dụng khi người mua thực sự có căn hộ để mua, trong khi nguồn cung đang là điểm nghẽn.
Hoàng Nguyễn