Theo Cục Thống kê (Bộ Tài chính), tính đến ngày 31/8/2026, tổng vốn FDI đăng ký vào Việt Nam đạt 40,63 tỷ USD, tăng 55,4% so với cùng kỳ năm trước. Trong đó, vốn đăng ký mới đạt 21,71-21,72 tỷ USD, tăng gần 97%; vốn điều chỉnh đạt hơn 12,2 tỷ USD; vốn góp vốn, mua cổ phần khoảng 6,7 tỷ USD. Đáng chú ý, vốn FDI thực hiện dòng tiền đã thực sự giải ngân vào sản xuất đạt 17,25 tỷ USD, tăng 12% và là mức cao nhất trong 8 tháng của 5 năm qua.
 FDI tăng mạnh, triển vọng bất động sản công nghiệp thêm rộng mở
Cơ cấu dòng vốn cho thấy công nghiệp chế biến, chế tạo tiếp tục là lĩnh vực trọng yếu, thu hút 12,15 tỷ USD vốn đăng ký mới, chiếm 55,9% tổng vốn đăng ký cấp mới; nếu tính cả vốn đăng ký điều chỉnh của các dự án đã cấp phép từ trước, con số này lên tới 20,18 tỷ USD, chiếm 59,5% tổng vốn đăng ký cấp mới và tăng thêm. Về phía vốn thực hiện, công nghiệp chế biến, chế tạo cũng chiếm áp đảo với 14,24 tỷ USD, tương đương 82,6% tổng vốn FDI thực hiện; lĩnh vực kinh doanh bất động sản đạt 1,29 tỷ USD (7,5%). Singapore là nhà đầu tư lớn nhất trong 8 tháng với 7,62 tỷ USD vốn đăng ký mới, tiếp theo là Hàn Quốc (5,67 tỷ USD), Hong Kong - Trung Quốc (2,96 tỷ USD), Trung Quốc đại lục (1,93 tỷ USD) và Nhật Bản (1,42 tỷ USD).
Điều đáng lưu ý là số dự án FDI mới trong 8 tháng chỉ tăng khoảng 9%, trong khi vốn đăng ký mới tăng gần 97% — cho thấy quy mô vốn bình quân của mỗi dự án đang lớn hơn đáng kể so với trước, tức dòng vốn không chỉ tăng về lượng mà còn tăng về chất.
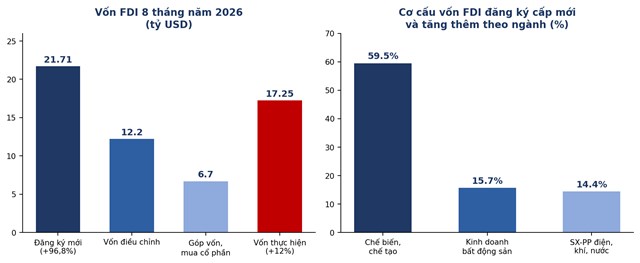 Cơ cấu vốn FDI 8 tháng năm 2026. Nguồn: Cục Thống kê (Bộ Tài chính), Cục Đầu tư nước ngoài.
Theo giới chuyên gia, ba vùng đang định hình bản đồ cạnh tranh khác nhau: miền Bắc nổi lên với điện tử, bán dẫn và công nghệ cao; phía Nam giữ lợi thế sản xuất đa ngành và logistics; còn miền Trung cùng các thị trường vệ tinh có cơ hội mở rộng nhờ quỹ đất, hạ tầng và chi phí cạnh tranh.
Miền Bắc được đánh giá là khu vực hưởng lợi rõ nhất từ dòng vốn sản xuất công nghệ cao. Theo thống kê của Savills Việt Nam, chỉ trong 2 quý đầu năm, khu vực này đã thu hút khoảng 8,63 tỷ USD vốn FDI sản xuất đăng ký mới, tương đương hơn 80% tổng vốn sản xuất mới của cả nước. Dòng vốn này phản ánh trực tiếp vào bất động sản công nghiệp: từ quý II/2026, nguồn cung đất khu công nghiệp miền Bắc vượt 25.200 ha (+15,7% theo năm), trong khi nhà xưởng xây sẵn đạt khoảng 5,8 triệu m² (+16,9%). Hải Phòng và Bắc Ninh tiếp tục dẫn dắt thị trường, còn Hưng Yên, Ninh Bình và Phú Thọ nổi lên nhờ quỹ đất dồi dào và kết nối hạ tầng được cải thiện.
Nếu miền Bắc nổi bật với điện tử và công nghệ cao, phía Nam đang phát triển theo hướng đa dạng hơn với sản xuất, logistics và nhu cầu mở rộng không gian công nghiệp. Đến quý II/2026, tỷ lệ lấp đầy đất khu công nghiệp tại vùng kinh tế trọng điểm phía Nam đạt khoảng 76%, trong khi nhà xưởng và kho xây sẵn duy trì tỷ lệ lấp đầy còn cao hơn. TP.HCM tiếp tục có lợi thế về vị trí và hệ sinh thái doanh nghiệp, Đồng Nai hưởng lợi từ hạ tầng cảng, sân bay và giao thông liên vùng.
Theo JLL, nửa đầu năm 2026, tổng nguồn cung đất công nghiệp tại các thị trường trọng điểm miền Bắc và miền Nam đạt gần 41.000 ha; nhà xưởng xây sẵn khoảng 10,4 triệu m² và kho xây sẵn 8,6 triệu m². Giá thuê đất công nghiệp bình quân cuối nửa đầu năm đạt khoảng 142 USD/m²/kỳ thuê tại miền Bắc và 186 USD/m²/kỳ thuê tại miền Nam, những khu công nghiệp gần cảng biển, sân bay và các tuyến cao tốc lớn tiếp tục có lợi thế.
Trong khi đó, miền Trung dù quy mô FDI sản xuất còn khiêm tốn có lợi thế về cảng biển, hành lang Bắc - Nam và quỹ đất; Đà Nẵng, Quảng Ngãi, Nghệ An, Hà Tĩnh được xem là những điểm đến tiềm năng khi doanh nghiệp tìm kiếm địa điểm mới ngoài các trung tâm truyền thống.
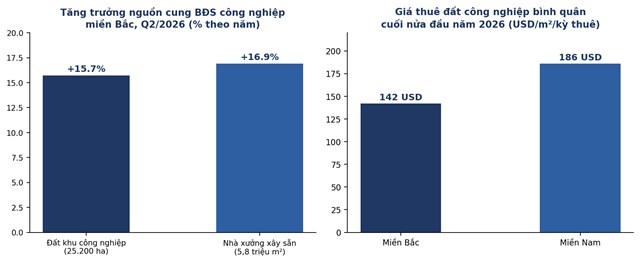 Tăng trưởng nguồn cung bất động sản công nghiệp miền Bắc và chênh lệch giá thuê đất hai miền. Nguồn: Savills Việt Nam, JLL Việt Nam.
Một chỉ dấu rõ nét nằm ở cơ cấu FDI sản xuất: theo Savills Việt Nam, trong 6 tháng đầu năm có 468 dự án FDI sản xuất mới, trong đó 266 dự án thuộc nhóm nhà xưởng, chiếm 56,84% số dự án và thu hút khoảng 7,09 tỷ USD tương đương 66,24% tổng vốn FDI sản xuất mới.
Tại miền Nam, JLL cho biết nhu cầu nhà xưởng xây sẵn trong quý II/2026 duy trì tương đối ổn định, trong khi nguồn cung mới tiếp tục gia nhập, đưa tổng nguồn cung vượt 6,1 triệu m². Khi nguồn cung tăng, việc sở hữu nhà xưởng sẵn có không còn là lợi thế đủ lớn; các chủ đầu tư buộc phải cạnh tranh bằng chất lượng công trình, hạ tầng, dịch vụ và khả năng đáp ứng yêu cầu riêng của khách thuê. Ông Gene King, Giám đốc đầu tư BW Industrial Development, cho biết các ngành có giá trị gia tăng cao hiện chiếm gần một nửa diện tích nhà xưởng xây sẵn mà doanh nghiệp này đã cho thuê, kéo theo yêu cầu cao hơn về điện, mạng lưới nhà cung ứng, nhân lực và hạ tầng.
JLL dự báo trong 12-24 tháng tới, thị trường bất động sản công nghiệp Việt Nam tiếp tục được hỗ trợ bởi dòng vốn FDI chất lượng cao, xu hướng dịch chuyển sản xuất trong khu vực và các dự án hạ tầng trọng điểm. Đến cuối năm 2026, Việt Nam dự kiến có thêm khoảng 1.900 ha đất công nghiệp, gần 700.000 m² kho xây sẵn và khoảng 1 triệu m² nhà xưởng xây sẵn tại các thị trường trọng điểm. Dù nguồn cung tiếp tục mở rộng, mặt bằng giá thuê được dự báo vẫn duy trì xu hướng tăng nhờ nhu cầu thuê ổn định từ các doanh nghiệp sản xuất và logistics.
Nguồn cung mới sẽ tạo thêm lựa chọn cho nhà đầu tư, nhưng cũng buộc các chủ khu công nghiệp phải cạnh tranh bằng chất lượng thay vì chỉ dựa vào quỹ đất. Trong dài hạn, các khu công nghiệp xanh, trung tâm dữ liệu, hệ thống kho vận hiện đại và các dự án phục vụ ngành công nghệ cao được kỳ vọng sẽ trở thành động lực tăng trưởng mới, góp phần nâng cao chất lượng thu hút FDI và gia tăng sức cạnh tranh của bất động sản công nghiệp Việt Nam trên bản đồ khu vực.
Hoàng Nguyễn