Số liệu mới nhất của Ngân hàng Nhà nước cho thấy tỷ lệ nợ xấu nội bảng, không tính 5 ngân hàng thuộc diện kiểm soát đặc biệt, đạt 1,51% vào cuối tháng 6/2026, giảm so với 1,69% cuối năm 2025. Trong sáu tháng đầu năm, toàn hệ thống xử lý được 141,4 nghìn tỷ đồng nợ xấu, chủ yếu bằng dự phòng rủi ro (62,2%) và nhờ khách hàng trả nợ (26,1%). Nếu tính cả 5 ngân hàng kiểm soát đặc biệt, tỷ lệ nợ xấu nội bảng cuối tháng 5/2026 là 3,43%.
 Khi nợ xấu chưa phản ánh đầy đủ rủi ro tín dụng. (Ảnh minh hoạ)
Ở nhóm 27 ngân hàng niêm yết, số liệu của Chứng khoán Kỹ Thương (TCBS) cho thấy tổng nợ xấu quý II/2026 tăng 16,1% so với cùng kỳ, trong khi tỷ lệ nợ xấu chung vào khoảng 2,01%. Mức tăng mang tính cục bộ: riêng nợ xấu của Sacombank chiếm 77,7% tổng mức tăng của cả nhóm, với tỷ lệ nợ xấu 7,54% và nợ nhóm 5 tăng từ 1,77% lên 5,07% dư nợ. Phần còn lại của 26 ngân hàng ghi nhận tỷ lệ nợ xấu giảm từ 2,02% xuống 1,78%. Một báo cáo của SSI Research cho biết tỷ lệ nợ xấu toàn ngành quý II là 1,97%, với mức tăng quý II cao nhất kể từ năm 2020; sự chênh lệch nhỏ giữa các nguồn phản ánh khác biệt về phạm vi và phương pháp thống kê.
Điểm đáng chú ý là các chỉ báo đi trước nợ xấu đang xấu đi. Theo TCBS, nợ nhóm 2, tức khoản quá hạn từ 10 đến 90 ngày, tăng lên 1,38% dư nợ trong quý II/2026 từ đáy 1,17% cuối năm 2025. Trước đó tỷ lệ này đã giảm gần như liên tục trong 10 quý, từ 2,57% vào quý II/2023. Tỷ lệ gộp nợ nhóm 2 đến nhóm 5 cũng tăng hai quý liên tiếp, lên 3,39% so với mức thấp nhất 3,04%. Số liệu của Chứng khoán Rồng Việt (VDSC) cho thấy dư nợ nhóm 2 của 27 ngân hàng vượt 212.000 tỷ đồng, với mức hình thành thuần trong quý gần 81.000 tỷ đồng, cao nhất từ quý I/2023.
Theo TCBS, dựa trên tỷ lệ chuyển nhóm thông thường, phần nợ nhóm 2 tăng thêm có thể chuyển thành nợ xấu chính thức trong một đến hai quý tới. Cũng theo đơn vị này, giai đoạn cải thiện nhờ chính sách cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ đã khép lại, nên muốn giảm nợ xấu, ngân hàng phải xử lý bằng dự phòng hoặc thu hồi nợ thực tế.
Một tín hiệu khác nằm ở lãi dự thu. Đến giữa năm 2026, lãi và phí phải thu của 27 ngân hàng đạt 230.745 tỷ đồng, tăng 61.260 tỷ đồng so với cùng kỳ, tương đương 1,5% dư nợ, cao hơn mức 1,3% một năm trước và là mức cao nhất trong sáu kỳ bán niên gần đây. Số dư này tăng 36,1%, gấp đôi tốc độ tăng dư nợ chung. Lãi dự thu là khoản lãi đã được ghi nhận vào thu nhập theo nguyên tắc dồn tích nhưng khách hàng chưa trả; chỉ khi khoản vay bị chuyển sang nhóm 2 trở lên, ngân hàng mới phải thoái phần lãi này khỏi thu nhập. Theo phân tích của TCBS, lãi chưa thu tăng nhanh cho thấy một phần dư nợ nhóm 1 có thể đã bắt đầu chậm trả lãi, nhưng tỷ lệ nợ xấu chung chưa phản ánh hết.
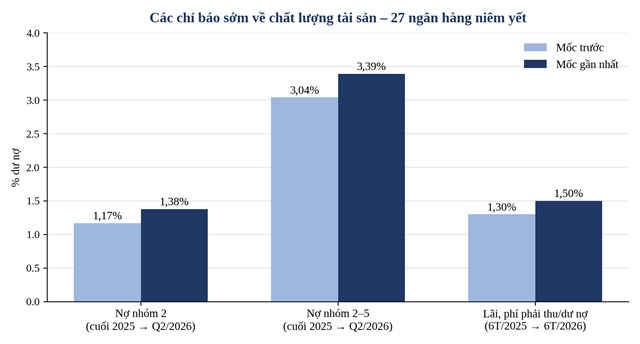 Các chỉ báo sớm về chất lượng tài sản của 27 ngân hàng niêm yết (mốc so sánh ghi trên trục)
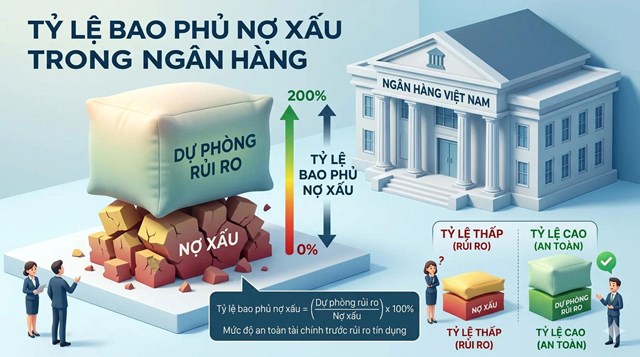
Bộ đệm dự phòng đang mỏng dần. Tỷ lệ bao phủ nợ xấu của 27 ngân hàng giảm xuống 78,8% trong quý II/2026, từ 143,2% vào quý III/2022, do dự phòng tăng 14,7% trong khi nợ xấu tăng 16,1%. Theo VDSC, mức bao phủ phân hóa mạnh: Vietcombank dẫn đầu với 279%, tiếp theo là Agribank 150%, VietinBank 134%, Techcombank 125,5% và ACB 105%, trong khi ABBank giảm từ 120% xuống 87% khi nợ xấu tăng 62% còn dự phòng chỉ tăng 17%.
Ngoài nợ xấu nội bảng, một số tổ chức phân tích còn theo dõi chỉ tiêu rộng hơn. Theo báo cáo phân tích được Tạp chí Đầu tư Chứng khoán dẫn lại, tỷ lệ nợ xấu gộp, gồm nợ nội bảng, các khoản nợ đã bán cho VAMC chưa xử lý và nợ tiềm ẩn có thể thành nợ xấu, ở mức khoảng 3,9%, và còn khoảng 1,74% nếu loại trừ 5 ngân hàng kiểm soát đặc biệt. Một số chuyên gia cũng lưu ý nguy cơ nợ xấu bị trì hoãn ghi nhận khi tăng trưởng tín dụng nhanh và dòng tiền doanh nghiệp cải thiện chậm.
 Ảnh minh hoạ
Nhận định về xu hướng, các chuyên gia kinh tế cho rằng, tỷ lệ nợ xấu chung giảm nhưng rất khiêm tốn, trong khi tổng nợ xấu và nợ cần chú ý cùng tăng hai quý liền là tín hiệu cảnh báo đà cải thiện chất lượng tài sản đã chững lại. Theo đó, việc hệ thống xử lý nợ chủ yếu bằng dự phòng thay vì khách hàng tự trả phản ánh tổn thất đã chuyển sang giai đoạn thực tế, hoặc ngân hàng đang chủ động khoanh vùng các khoản vay có vấn đề lớn.
Về triển vọng, SSI Research dự báo tỷ lệ nợ xấu toàn ngành cuối năm 2026 ở mức 1,8% (so với 1,76% cuối năm 2025), nợ nhóm 2 khoảng 1,4% và tỷ lệ bao phủ nợ xấu giảm về quanh 85%. Rủi ro được chỉ ra gồm các khoản vay mua nhà giải ngân giai đoạn 2023–2024 bước ra khỏi thời gian ưu đãi 2–3 năm để chuyển sang lãi suất thả nổi cao hơn. Theo MBS và VCBS, áp lực nợ xấu quý III/2026 chủ yếu đến từ khách hàng vừa và nhỏ và cho vay bán lẻ dưới áp lực lãi suất cao, nhất là ở nhóm ngân hàng cổ phần; trong khi Vietcombank, VietinBank, ACB và Techcombank được kỳ vọng giữ tỷ lệ nợ xấu cuối quý đi ngang so với đầu năm.
VDSC đề xuất ba biến số cần theo dõi: tốc độ hình thành nợ nhóm 2 có chững lại khi mặt bằng lãi suất cho vay tạo đỉnh hay không; khả năng duy trì nguồn thu hồi nợ ngoại bảng khi thanh khoản thị trường bất động sản hạ nhiệt; và tiến độ củng cố bộ đệm dự phòng tại các ngân hàng có nợ xấu hình thành ròng lớn. Ở chiều điều hành, Ngân hàng Nhà nước tiếp tục chỉ đạo kiểm soát chặt nợ xấu mới phát sinh, hướng tín dụng vào lĩnh vực ưu tiên và kiểm soát tín dụng với lĩnh vực rủi ro. Ngày 1/10/2026, Thông tư 50/2026/TT-NHNN về các giới hạn, tỷ lệ bảo đảm an toàn theo hướng Basel III được ban hành, có hiệu lực từ 1/12/2026, trong đó tỷ lệ LCR và NSFR bắt buộc áp dụng với mọi ngân hàng từ 1/10/2028.
Tiến Hoàng