Theo báo cáo mới nhất của Ngân hàng Nhà nước (NHNN) về diễn biến lãi suất của các tổ chức tín dụng trong tháng 8/2026, lãi suất cho vay bình quân của nhóm ngân hàng thương mại nhà nước và nhóm ngân hàng thương mại cổ phần, áp dụng cho cả khoản vay mới phát sinh lẫn dư nợ hiện hữu ở mức 8,4-10,7%/năm, tăng khoảng 0,2 điểm phần trăm so với tháng 7 và tăng khoảng 3 điểm phần trăm so với cùng kỳ năm trước. Riêng lãi suất cho vay ngắn hạn bằng VND đối với các lĩnh vực ưu tiên (nông nghiệp nông thôn, xuất khẩu, doanh nghiệp nhỏ và vừa, công nghiệp hỗ trợ, công nghệ cao) giữ ở khoảng 4%/năm chạm trần lãi suất cho vay ngắn hạn tối đa theo quy định hiện hành của NHNN.
Ở chiều huy động, lãi suất tiền gửi VND bình quân cho các khoản tiền gửi mới và cũ hiện dao động 0,1-0,2%/năm với kỳ hạn dưới 1 tháng; 4,1-4,6%/năm với kỳ hạn 1 đến dưới 6 tháng; 6,5-8%/năm với kỳ hạn 6-12 tháng; 6,1-7,6%/năm với kỳ hạn trên 12 đến 24 tháng và 7,2-8,1%/năm với kỳ hạn trên 24 tháng. Biên độ giữa lãi suất cho vay và lãi suất huy động bình quân toàn hệ thống vì vậy vẫn ở mức tương đối rộng, phản ánh chi phí vốn của ngân hàng chưa hạ nhiệt trong khi nhu cầu tín dụng cuối năm gia tăng.
 Lãi suất cho vay thực tế tại các ngân hàng đang ở mức nào?
Tính đến ngày 21/9/2026, hơn 20 ngân hàng thương mại đã công bố biểu lãi suất cho vay bình quân theo kỳ tháng 8/2026 số liệu mà các nhà băng phải định kỳ công khai theo yêu cầu của NHNN. Dữ liệu cho thấy mức lãi suất cho vay bình quân dao động từ hơn 6%/năm đến 11,2%/năm, chênh nhau tới gần 5 điểm phần trăm giữa nhóm cao nhất và thấp nhất.
Techcombank hiện là ngân hàng công bố mức lãi suất cho vay bình quân cao nhất thị trường, 11,2%/năm trong tháng 8, tăng 0,58 điểm phần trăm so với tháng liền trước; mức chênh lệch giữa lãi suất cho vay và lãi suất huy động bình quân tại đây lên tới 4,97 điểm phần trăm. Cùng nhóm trên 10%/năm còn có OCB (10,94%), BVBank (10,8%), Viet A Bank (10,76%), Vikki Bank (10,51%), BaoViet Bank (10,5%), TPBank (10,47%), HDBank (10,4%), PVcomBank (10,25%) và LPBank (10,19%) đây cũng là lần đầu tiên lãi suất cho vay bình quân của LPBank vượt ngưỡng 10%/năm sau nhiều tháng. VIB tuy chưa vượt 10%/năm nhưng lại có mức tăng mạnh nhất trong kỳ, thêm 0,8 điểm phần trăm lên 9,08%/năm.
Ở nhóm ngân hàng thương mại có vốn nhà nước, mặt bằng lãi suất cho vay bình quân thấp hơn đáng kể. Agribank công bố mức 8,52%/năm (giảm nhẹ 0,01 điểm phần trăm), BIDV ở mức 7,59%/năm (tăng 0,24 điểm phần trăm). Tính đến ngày 21/9, Vietcombank và VietinBank chưa công bố số liệu tháng 8; theo dữ liệu tháng 7 gần nhất, hai ngân hàng này lần lượt niêm yết mức 7,4%/năm và 6,21%/năm thấp nhất trong số các ngân hàng được thống kê. Một số ngân hàng khác cũng đi ngược xu hướng tăng, như GPBank giảm mạnh từ 11,34%/năm trong tháng 7 xuống còn 9,46%/năm trong tháng 8.
Các tổ chức tín dụng lưu ý đây là lãi suất cho vay bình quân được tính theo phạm vi và phương pháp riêng của từng đơn vị, không áp dụng đồng loạt cho mọi khách hàng. Lãi suất thực tế mà một khách hàng cụ thể phải trả còn phụ thuộc vào hồ sơ tín dụng, tài sản bảo đảm, mục đích vay và chính sách ưu đãi tại từng thời điểm.
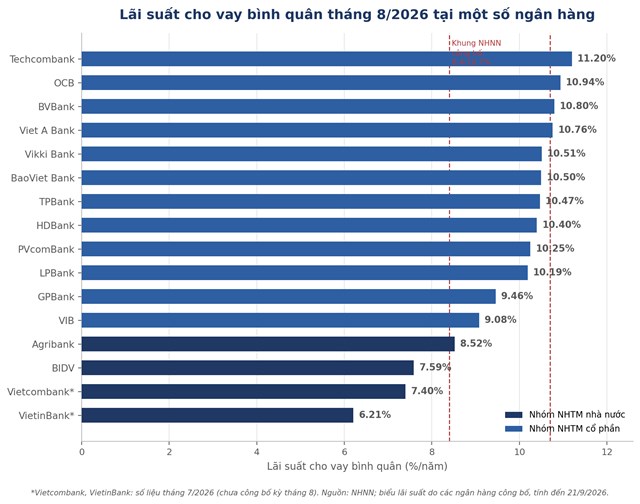 Lãi suất cho vay bình quân tháng 8/2026 tại một số ngân hàng thương mại, theo số liệu tự công bố.
Sự chênh lệch nói trên chủ yếu bắt nguồn từ khác biệt về cơ cấu chi phí vốn, khẩu vị rủi ro và tệp khách hàng của mỗi ngân hàng. Nhóm ngân hàng thương mại cổ phần quy mô vừa và nhỏ thường phải huy động với lãi suất đầu vào cao hơn để cạnh tranh thanh khoản, đồng thời cho vay tỷ trọng lớn ở phân khúc bán lẻ, tín chấp hoặc doanh nghiệp vừa và nhỏ — nhóm khách hàng có rủi ro tín dụng cao hơn nên biên lãi ròng (chênh lệch giữa lãi suất cho vay và huy động) cũng lớn hơn, như trường hợp Techcombank chênh tới gần 5 điểm phần trăm. Ngược lại, nhóm ngân hàng thương mại nhà nước có lợi thế về nguồn vốn giá rẻ, mạng lưới khách hàng doanh nghiệp lớn và các khoản vay theo chương trình tín dụng ưu tiên của Chính phủ, nên duy trì được mặt bằng lãi suất cho vay bình quân thấp hơn.
Bên cạnh đó, tăng trưởng tín dụng toàn hệ thống ở mức cao trong khi huy động vốn chưa theo kịp cũng là một nguyên nhân đẩy giá vốn lên. Áp lực tỷ giá USD/VND liên quan đến diễn biến lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), cùng mục tiêu kiểm soát lạm phát trong bối cảnh chỉ số giá tiêu dùng vẫn neo gần ngưỡng mục tiêu, khiến dư địa để NHNN nới lỏng thêm chính sách tiền tệ không còn nhiều.
Với các khoản vay mua nhà, khảo sát tại khoảng 10 ngân hàng cho thấy lãi suất ưu đãi phổ biến 8,2-10,5%/năm, nhưng thường chỉ áp dụng trong 6-24 tháng đầu TPBank ưu đãi 6 tháng, trong khi VietinBank và Standard Chartered kéo dài tới 24 tháng. Sau giai đoạn ưu đãi, biên độ cộng thêm phổ biến khoảng 3,3-3,5 điểm phần trăm, đẩy lãi suất thả nổi thực tế người vay phải trả lên 13-15%/năm, có trường hợp chạm 16%/năm. Riêng gói vay nhà ở xã hội dành cho người dưới 35 tuổi theo chính sách của NHNN vẫn giữ mức ưu đãi 6,5%/năm trong 5 năm đầu.
Với vay tiêu dùng tín chấp, lãi suất phổ biến trên thị trường dao động 12,9-28%/năm tùy hồ sơ và chính sách từng ngân hàng, tính trên dư nợ giảm dần. Với vay ngắn hạn phục vụ sản xuất kinh doanh, mức lãi suất phổ biến hiện quanh 7,5-9%/năm trong 3-9 tháng đầu ưu đãi, hoặc khoảng 8,5%/năm trong 6 tháng đầu, trước khi chuyển sang lãi suất thả nổi theo biểu từng ngân hàng. Nhiều khách hàng cho biết lãi suất thả nổi áp dụng thực tế đã tăng đáng kể so với đầu năm; với một khoản vay vài tỷ đồng, mỗi điểm phần trăm lãi suất tăng thêm có thể khiến số tiền lãi phải trả mỗi tháng tăng thêm vài triệu đồng.
Trước áp lực lãi suất cho vay tăng, NHNN đã yêu cầu các ngân hàng thương mại xây dựng và công bố chương trình tín dụng ưu đãi từ tháng 8/2026, áp dụng lãi suất cho vay bằng VND thấp hơn tối thiểu 1 điểm phần trăm so với lãi suất cho vay bình quân cùng kỳ hạn của chính ngân hàng, dành cho doanh nghiệp nhỏ và vừa cùng các lĩnh vực ưu tiên như nông nghiệp, nông thôn, công nghiệp hỗ trợ, xuất khẩu, chế biến chế tạo. Đồng thời, NHNN cũng nhấn mạnh quan điểm ổn định lãi suất cho vay nhưng kiên quyết không hạ chuẩn tín dụng, trong bối cảnh số doanh nghiệp tạm ngừng hoạt động và giải thể vẫn ở mức cao trong 8 tháng đầu năm.
Giới phân tích nhìn nhận, với áp lực tỷ giá, lạm phát và nhu cầu vốn cuối năm vẫn hiện hữu, dư địa để mặt bằng lãi suất cho vay giảm sâu trong ngắn hạn là không nhiều; xu hướng nhiều khả năng vẫn là ổn định có chọn lọc, ưu tiên giảm cho một số nhóm khách hàng và lĩnh vực cụ thể thay vì giảm đồng loạt. Với người vay, việc so sánh không chỉ mức lãi suất ưu đãi ban đầu mà cả biên độ thả nổi và thời gian cố định lãi suất được xem là yếu tố quan trọng để tính toán chi phí vay thực tế trong dài hạn.
Tiến Hoàng