 Nâng hạng thị trường chứng khoán, mở rộng không gian tăng trưởng cho kinh tế Việt Nam
Việt Nam được đưa vào danh sách theo dõi nâng hạng của FTSE Russell từ năm 2018. Ngày 7/10/2025, tổ chức này công bố nâng hạng thị trường từ nhóm cận biên (Frontier Market) lên thị trường mới nổi thứ cấp (Secondary Emerging Market), có hiệu lực từ 21/9/2026. Tối 18/9, tại Hà Nội, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn thực hiện nghi thức đánh cồng trước khoảng 200 đại biểu, trong đó có đại diện Vanguard, BlackRock cùng nhiều ngân hàng lưu ký và tổ chức môi giới toàn cầu.
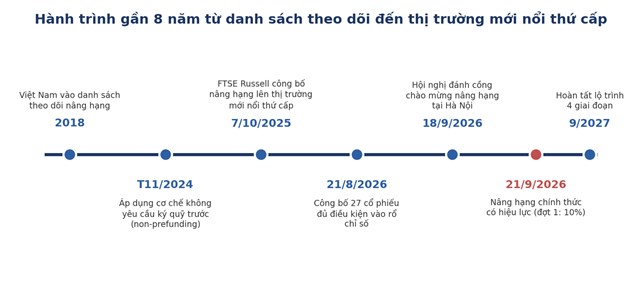 Các cột mốc chính trong hành trình nâng hạng
Kết quả này đến từ những thay đổi có thể kiểm chứng trong cách vận hành thị trường. Điểm nghẽn lớn trước đây là yêu cầu nhà đầu tư nước ngoài phải có đủ tiền trước khi đặt lệnh mua, làm tăng chi phí và không phù hợp với phương thức hoạt động của nhiều quỹ toàn cầu. Từ tháng 11/2024, cơ chế không yêu cầu ký quỹ trước giao dịch (non-prefunding) được áp dụng cho nhà đầu tư tổ chức nước ngoài đủ điều kiện; cùng với đó là hệ thống giao dịch KRX, công bố thông tin bằng tiếng Anh và thanh toán, lưu ký được cải thiện.
Ngày nâng hạng không đồng nghĩa với việc toàn bộ dòng vốn đổ vào ngay lập tức. Theo lộ trình của FTSE Russell, cổ phiếu Việt Nam được đưa vào các bộ chỉ số theo bốn giai đoạn với tỷ lệ 10%, 20%, 35% và 35%, từ 21/9/2026 đến 20/9/2027. Tỷ trọng dự kiến của Việt Nam trong FTSE Emerging All Cap Index được điều chỉnh từ 0,329% lên khoảng 0,49%, tăng gần 50%. Ngày 21/8, FTSE Russell công bố 27 cổ phiếu đủ điều kiện vào rổ chỉ số, trong đó có 7 mã của các công ty chứng khoán: HCM, SSI, TCX, VCI, VIX, VCK và VND.
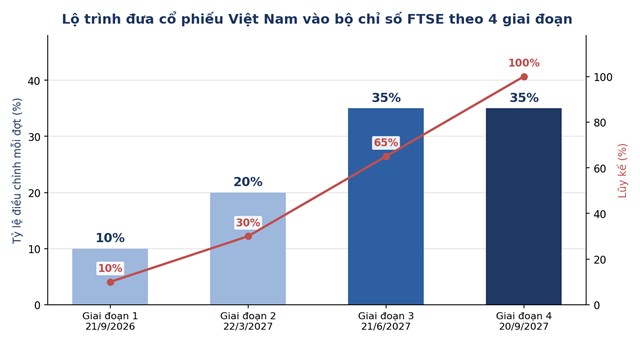 Tỷ lệ đưa Việt Nam vào bộ chỉ số FTSE qua bốn giai đoạn
Các ước tính về quy mô vốn khác nhau đáng kể. FTSE Russell từng ước tính khoảng 6 tỷ USD có thể được tái phân bổ vào cổ phiếu Việt Nam; nhiều dự báo khác đưa ra con số 3–6 tỷ USD, còn HSBC và Ngân hàng Thế giới từng ước tính có thể lên tới 8–10 tỷ USD trong dài hạn. Vanguard cho biết dự kiến nâng quy mô đầu tư tại Việt Nam lên khoảng 2,5 tỷ USD trong những năm tới. Đại diện Morgan Stanley cho rằng dòng vốn có thể lớn hơn khi các quỹ chủ động tăng tỷ trọng, song nhóm này quyết định dựa trên định giá, thanh khoản, chất lượng doanh nghiệp và mức độ minh bạch, không bị ràng buộc bởi cơ cấu chỉ số.
Trong tuần giao dịch 14–18/9, VN-Index có phiên giảm mạnh với khối lượng đột biến vào đầu tuần, đưa chỉ số về vùng 1.790 điểm, rồi phục hồi để vượt 1.800 điểm khi các quỹ ETF cơ cấu danh mục trước ngày nâng hạng. Kết thúc tuần, VN-Index tăng 1,14%, tương đương 20,45 điểm, lên 1.815,66 điểm; VN30-Index tăng 1,42% lên 1.964,17 điểm. Khối lượng và giá trị giao dịch toàn thị trường đều tăng khoảng 24% so với tuần trước.
Khối ngoại quay lại mua ròng 2.860 tỷ đồng trên HOSE, trong khi tuần trước đó bán ròng gần 1.600 tỷ đồng. Tuy nhiên, tính từ đầu năm, khối ngoại vẫn ở trạng thái bán ròng mạnh, sau khi bán ròng khoảng 128.305 tỷ đồng trong cả năm 2025. Công ty Chứng khoán Sài Gòn – Hà Nội (SHS) lưu ý dòng tiền tuần qua chịu tác động đáng kể từ hoạt động cơ cấu của các quỹ ETF, nên diễn biến sau ngày 21/9 mới phản ánh rõ hơn nhu cầu thực.
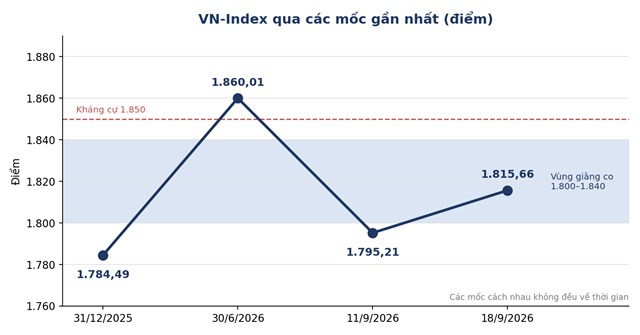 VN-Index qua các mốc gần nhất
Bối cảnh bên ngoài chưa hoàn toàn thuận lợi. Cục Dự trữ Liên bang Mỹ vừa tăng lãi suất lần đầu sau ba năm. Theo Reuters, trong tuần kết thúc ngày 16/9, các quỹ cổ phiếu toàn cầu bị rút ròng 23,21 tỷ USD, mức cao nhất trong chín tháng, trong đó quỹ thị trường mới nổi bị rút 1,61 tỷ USD. Nhiều công ty chứng khoán dự báo VN-Index tiếp tục rung lắc trong vùng 1.800–1.840 điểm ở tuần 21–25/9, với vùng cản quanh 1.850 điểm; SHS không khuyến nghị mua đuổi ở các vùng kháng cự. Số liệu phiên 21/9 chưa được tổng hợp đầy đủ tại thời điểm hoàn thành bài viết này.
Ở góc độ ngành, nhóm chứng khoán được xem là hưởng lợi trực tiếp nhờ vai trò trung gian giao dịch, cho vay ký quỹ và lưu ký. Vốn chủ sở hữu toàn ngành tăng 51,7% so với cùng kỳ trong sáu tháng đầu năm. Tuy vậy, Công ty Chứng khoán Tiên Phong (TPS) cho rằng dòng vốn ngoại chỉ là chất xúc tác, còn động lực lợi nhuận cốt lõi vẫn đến từ thanh khoản nội địa, dư nợ margin và năng lực vận hành của từng công ty.
Ý nghĩa của nâng hạng sẽ thể hiện rõ hơn ở nền kinh tế thực, chứ không chỉ ở chỉ số. Đến cuối tháng 6/2026, vốn hóa thị trường cổ phiếu trên HOSE, HNX và UPCoM đạt hơn 10,57 triệu tỷ đồng, tăng 6% so với cuối năm 2025, tương đương khoảng 82,3% GDP ước tính năm 2025; số tài khoản nhà đầu tư vượt 13 triệu. Riêng sáu tháng đầu năm, kênh cổ phiếu huy động hơn 325.000 tỷ đồng cho nền kinh tế.
Theo Thủ tướng Lê Minh Hưng, GDP sáu tháng đầu năm 2026 tăng 8,18%, cao nhất trong 15 năm, và Việt Nam quyết tâm tăng trưởng hai con số trong giai đoạn 2026–2030. Mục tiêu đó đòi hỏi nguồn vốn rất lớn cho hạ tầng chiến lược, khoa học – công nghệ, chuyển đổi số và chuyển đổi xanh. Nếu tiếp tục dựa chủ yếu vào tín dụng ngân hàng, hệ thống sẽ đối mặt với rủi ro lệch pha kỳ hạn, khi vốn huy động phần lớn ngắn hạn còn nhu cầu đầu tư lại dài hạn. TS. Nguyễn Sĩ Dũng cho rằng thị trường chứng khoán phát triển có thể góp phần xử lý sự lệch pha này, giảm chi phí vốn và tạo sức ép để doanh nghiệp minh bạch, quản trị tốt hơn.
Theo nhận định của giới phân tích khá thống nhất: nâng hạng mở ra cánh cửa, nhưng không tự động tạo ra tăng trưởng. Các chuyên gia kinh tế gọi đây là “cột mốc đáng ghi nhớ nhưng chưa phải đích đến”. Với thị trường, thước đo sẽ là khả năng giữ vốn quốc tế ở lại lâu dài; với nền kinh tế, là việc doanh nghiệp huy động vốn với chi phí thấp hơn, vốn chảy vào các lĩnh vực tạo năng suất và nhà đầu tư được bảo vệ tốt hơn. Giá trị lâu dài của việc nâng hạng vì thế sẽ được quyết định bởi những cải cách diễn ra sau ngày 21/9.
Tiến Hoàng