Trước giữa tháng 10, huy động vốn vẫn là cuộc đua. Ngày 18/10, NHNN yêu cầu các ngân hàng giảm tối thiểu 0,5 điểm phần trăm lãi suất huy động kỳ hạn từ 6 tháng, không chạy đua tăng lãi suất tiền gửi, đồng thời giảm lãi suất cho vay 1,5-2 điểm phần trăm với sản xuất, kinh doanh và các lĩnh vực ưu tiên. Đến sáng 20/10, 15 ngân hàng đã điều chỉnh giảm, phổ biến 0,5 điểm phần trăm và có nơi tới 0,7 điểm phần trăm, sau cuộc họp giữa Thống đốc NHNN và đại diện 46 ngân hàng thương mại theo Công văn 9608/NHNN-CSTT.
 Lãi suất tiết kiệm cuối năm 2026: Ngân hàng nào đang trả lãi cao?
Làn sóng này tiếp tục lan rộng. Theo thống kê đến hết ngày 2/11, khoảng 30 ngân hàng thương mại đã giảm lãi suất huy động ở ít nhất một kỳ hạn hoặc hình thức gửi, trong đó Eximbank gia nhập ngày 2/11 sau nhiều tháng giữ biểu lãi suất tương đối ổn định. Sức ép từ cơ quan điều hành cũng không chỉ dừng ở khuyến nghị: NHNN cho biết các tổ chức không tuân thủ chỉ đạo về lãi suất hoặc cạnh tranh không lành mạnh có thể bị xem xét cắt giảm hạn mức tín dụng còn lại của năm 2026 và bị giao chỉ tiêu thấp trong năm 2027.
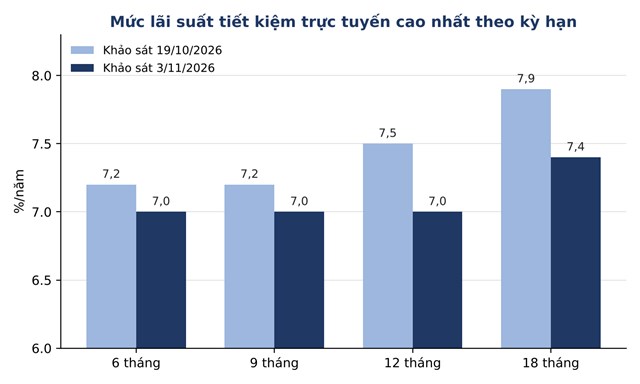
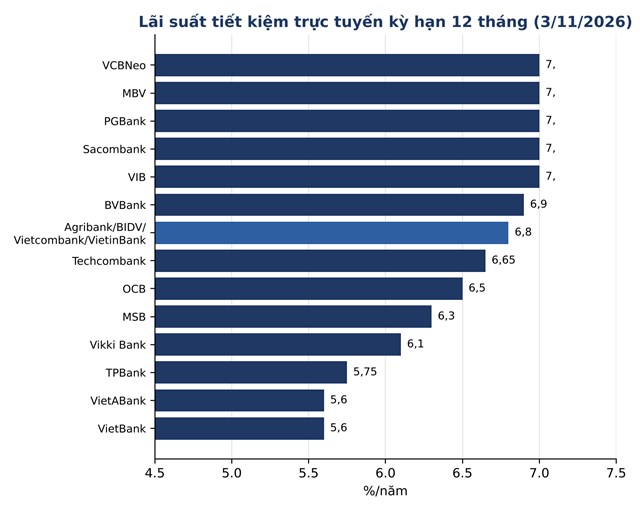
Ngày 19/10, khi các đợt giảm mới bắt đầu, VPBank dẫn đầu kỳ hạn 18 tháng với 7,9%/năm, còn Sacombank dẫn đầu kỳ hạn 12 tháng với 7,5%/năm. Đến ngày 3/11, VPBank niêm yết 7,4%/năm ở kỳ hạn 18 tháng, còn kỳ hạn 12 tháng có mức cao nhất 7%/năm tại VCBNeo, MBV, PGBank, Sacombank và VIB. Như vậy, những ngân hàng đứng đầu ở hai kỳ hạn này đã hạ lãi suất khoảng 0,5 điểm phần trăm, đúng với yêu cầu của cơ quan quản lý.
 Mức lãi suất tiết kiệm trực tuyến cao nhất theo kỳ hạn
Ở kỳ hạn ngắn hơn, bảng xếp hạng có khác biệt nhỏ. Kỳ hạn 6 tháng, VCBNeo niêm yết 7%/năm, tiếp theo là PGBank 6,9%, Sacombank và BVBank cùng 6,7%. Kỳ hạn 9 tháng, VCBNeo và MBV cùng đạt 7%. Một số ngân hàng nhỏ hơn đưa ra mức cao đặc thù: Saigonbank niêm yết 7,9%/năm cho kỳ hạn 13 tháng, lĩnh lãi cuối kỳ, ở cả hình thức gửi tại quầy và trực tuyến.
Về giá trị thực nhận, với 100 triệu đồng gửi 18 tháng ở mức 7,9%/năm, tiền lãi khoảng 11,85 triệu đồng khi trả cuối kỳ. Ở mức 7,4% sau điều chỉnh, cùng khoản gửi này cho khoảng 11,1 triệu đồng, thấp hơn gần 0,75 triệu đồng.
Bốn ngân hàng thương mại nhà nước gần như đồng nhất về biểu lãi suất. Agribank, BIDV, Vietcombank và VietinBank cùng niêm yết 6,6%/năm ở kỳ hạn 6-9 tháng và 6,8%/năm ở kỳ hạn 12-18 tháng khi gửi trực tuyến. Mức này thấp hơn nhóm dẫn đầu khoảng 0,2-0,6 điểm phần trăm tùy kỳ hạn.
 Lãi suất tiết kiệm trực tuyến kỳ hạn 12 tháng tại một số ngân hàng
Theo biểu lãi suất ngày 3/11, cả bốn ngân hàng niêm yết 5,4%/năm ở kỳ hạn 12 tháng và 5,5%/năm ở kỳ hạn 24 tháng, nghĩa là gửi 500 triệu đồng 12 tháng nhận 27 triệu đồng tiền lãi. Tại BIDV, lãi suất tại quầy từ kỳ hạn 6 tháng giảm 0,5 điểm phần trăm từ đầu tháng 11, mức cao nhất cho cá nhân còn 5,4%/năm, trong khi gửi trực tuyến cao nhất 6,8%/năm. Chênh lệch 1,4 điểm phần trăm giữa hai kênh cho thấy khác biệt khi chọn hình thức gửi có thể lớn hơn khác biệt giữa nhiều ngân hàng với nhau.
Bên cạnh mức công khai, một số ngân hàng có chính sách riêng theo điều kiện số dư và phân khúc khách hàng. MSB áp dụng mức đặc biệt tới 7%/năm với khách hàng đủ điều kiện và 9%/năm cho khách VIP gửi từ 500 tỷ đồng ở kỳ hạn 12-13 tháng. Cake by VPBank cũng có chương trình cộng thêm lãi suất cho khách đáp ứng điều kiện. Các mức này gắn với ngưỡng tiền gửi rất cao hoặc điều kiện riêng nên không đại diện cho khách hàng cá nhân thông thường.
Ở chiều ngược lại, khoảng cách giữa ngân hàng cao nhất và thấp nhất rất lớn. Khảo sát ngày 19/10 ghi nhận chênh lệch giữa mức cao nhất và thấp nhất ở kỳ hạn 9 tháng lên tới 4,3 điểm phần trăm. Diễn biến mới nhất còn cực đoan hơn: ngày 3/11, SCB đồng loạt hạ lãi suất tiết kiệm ở nhiều kỳ hạn, đưa mức niêm yết phổ biến về 0,1-0,7%/năm. Ở nhóm ngân hàng cổ phần khác, mặt bằng nằm giữa hai cực: MSB còn 6,3%/năm ở mức cao nhất trực tuyến, VietABank 5,8%, GPBank 5,05%. Eximbank niêm yết tại quầy 4,2%/năm cho kỳ hạn 6-11 tháng và 4,5%/năm cho kỳ hạn 12 tháng.
Ngoài tiền gửi tiết kiệm, chứng chỉ tiền gửi là sản phẩm được các ngân hàng đẩy mạnh. Đầu tháng 10, Vietcombank niêm yết chứng chỉ tiền gửi kỳ hạn 6 tháng ở mức 7,5%/năm, còn BIDV áp dụng 7,2%/năm cho nhiều kỳ hạn và 7,4%/năm cho kỳ hạn 12 tháng. Các con số này được ghi nhận trước chỉ đạo ngày 18/10, nên chưa rõ mức hiện hành sau đợt giảm. Điều này cho thấy việc đối chiếu biểu lãi suất theo ngày công bố là cần thiết.
Sau đợt điều chỉnh trên diện rộng, giới phân tích nhìn chung nhận định dư địa giảm sâu không lớn. Theo báo cáo vĩ mô quý III của Chứng khoán Vietcombank (VCBS), mặt bằng lãi suất huy động có thể đi ngang trong quý IV và đến cuối năm, vì các ngân hàng cần nguồn vốn cho nhu cầu tín dụng tăng cao, nhất là từ các dự án lớn và sản xuất, kinh doanh. Chứng khoán Rồng Việt (VDSC) cho rằng lãi suất huy động có thể giảm nhanh trong ngắn hạn, ổn định đến cuối năm và khó giảm sâu trong năm 2027 do chênh lệch giữa huy động và tín dụng vẫn lớn.
Biến số vĩ mô cũng góp phần. KBSV nhận định giá dầu cần về vùng 80 USD/thùng hoặc thấp hơn để thuận lợi hơn cho kiểm soát áp lực giá và điều hành lãi suất trung, dài hạn. Cơ quan điều hành cũng đang cân bằng nhiều mục tiêu: NHNN từng báo cáo dư địa lạm phát còn hẹp, CPI bình quân các tháng còn lại của năm chỉ có thể tăng khoảng 0,34% mỗi tháng để giữ lạm phát trong mục tiêu.
Hoàng Nguyễn