Điểm mới nhất trong điều hành thanh khoản là nghiệp vụ hoán đổi USD - VND kỳ hạn 6 tháng. Theo thông tin được công bố, ngày 6/11/2026 Ngân hàng Nhà nước sẽ mua USD giao ngay ở tỷ giá 24.399 đồng/USD và bán kỳ hạn 182 ngày ở 24.704 đồng/USD, quy mô tối đa 2 tỷ USD, qua đó có thể cung ứng gần 48.800 tỷ đồng cho hệ thống. Đây là lần đầu nghiệp vụ này được triển khai với kỳ hạn tương đối dài, sau nhiều đợt hoán đổi 1-2 tuần để hỗ trợ thanh khoản ngắn hạn từ cuối năm 2025.
 NHNN muốn tăng nguồn vốn dài hạn, giảm áp lực thanh khoản cho hệ thống ngân hàng
Điều kiện tham gia cũng khác các đợt trước. Đợt này chỉ áp dụng với những ngân hàng có dư nợ vay nước ngoài trung, dài hạn và/hoặc trái phiếu phát hành trên thị trường quốc tế với kỳ hạn còn lại từ 12 tháng trở lên. Cơ quan điều hành nhận định biện pháp này giúp tổ chức tín dụng có nguồn VND dồi dào hơn, góp phần giảm mặt bằng lãi suất và phục vụ mục tiêu tăng trưởng hai con số. Như vậy, thay vì xử lý các cú sốc ngắn hạn trên thị trường liên ngân hàng, công cụ mới nhắm vào nguồn vốn ổn định hơn và có đối tượng rõ hơn.
Biện pháp này nằm trong một chuỗi chính sách. Thông tư 25/2026/TT-NHNN có hiệu lực từ 1/7/2026 nâng tỷ lệ tối đa nguồn vốn ngắn hạn được dùng để cho vay trung, dài hạn từ 30% lên 40%, đồng thời giao Thống đốc quyết định theo từng thời kỳ tỷ lệ tiền gửi có kỳ hạn của Kho bạc Nhà nước được tính vào mẫu số của LDR. Đây là lần đảo chiều đáng chú ý: trước đó, tỷ lệ này được siết dần từ 40% xuống 37%, 34% rồi 30% từ ngày 1/10/2023 nhằm hạn chế rủi ro mất cân đối kỳ hạn.
Theo số liệu NHNN từng nêu, khoảng 80% vốn huy động của hệ thống là vốn ngắn hạn, còn vốn trung và dài hạn chỉ chiếm khoảng 20%. Trong khi đó, nhu cầu vay của nền kinh tế, nhất là hạ tầng, năng lượng và đầu tư quy mô lớn, chủ yếu là trung và dài hạn.
Số liệu 9 tháng năm 2026 phản ánh sức ép này. Tại 28 ngân hàng niêm yết, tiền gửi khách hàng đạt hơn 14,38 triệu tỷ đồng, tăng 10,56% so với đầu năm, thấp hơn mức tăng 12,54% của dư nợ cho vay. Chênh lệch giữa hai tốc độ buộc nhiều ngân hàng tìm nguồn bổ sung. Số dư giấy tờ có giá của nhóm này đạt hơn 2,26 triệu tỷ đồng, tăng khoảng 31%, gần gấp ba tốc độ tăng của tiền gửi.
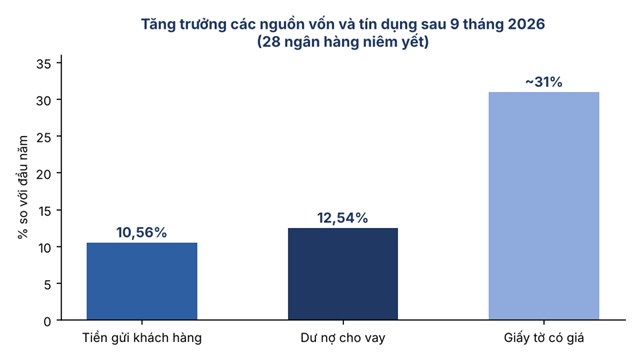 Tăng trưởng tiền gửi, dư nợ cho vay và giấy tờ có giá sau 9 tháng 2026.
Theo SSI Research, tiền gửi dưới 6 tháng bị áp trần lãi suất 4,75%, nên các ngân hàng khuyến khích khách chuyển sang chứng chỉ tiền gửi với mức lãi suất bình quân 6,5 - 8,5% cho kỳ hạn dưới 6 tháng. Cách làm này giúp huy động mà không làm tăng lãi suất tham chiếu cho vay, nhưng chi phí vốn cao hơn tiền gửi truyền thống.
Về dài hạn, khung quản trị thanh khoản đang chuyển hướng. Thông tư 50/2026/TT-NHNN tiệm cận Basel III, còn các chỉ tiêu LCR và NSFR sẽ trở thành bắt buộc chậm nhất từ 1/10/2028, trong đó nguồn vốn dài hạn từ cá nhân và doanh nghiệp nhỏ và vừa được tính hệ số ổn định cao hơn nguồn bán buôn ngắn hạn. Nói cách khác, các biện pháp nới hiện nay được thực hiện song song với việc chuẩn bị chuẩn mực chặt chẽ hơn về sau.
Diễn biến ngắn hạn cho thấy hệ thống vẫn cần được điều tiết thường xuyên. Trong tuần 26 - 30/10, NHNN bơm ròng 28.161,7 tỷ đồng qua kênh thị trường mở, đảo chiều so với mức hút ròng gần 9.900 tỷ đồng của tuần trước. Trên kênh cầm cố, NHNN chào thầu 86.000 tỷ đồng, trúng thầu 66.955,59 tỷ đồng với lãi suất 4,5%, và không chào thầu tín phiếu trong tuần.
Lãi suất liên ngân hàng phản ánh nhu cầu vốn cuối tháng. Chốt ngày 30/10, lãi suất qua đêm ở mức 6,00%/năm, tăng 2,10 điểm phần trăm so với phiên trước, trong khi các kỳ hạn dài hơn ổn định hơn, từ 5,30% đến 5,60%. Mức này còn cách xa đỉnh đầu năm: ngày 3/2/2026, lãi suất qua đêm từng lên gần 20%/năm, cao nhất kể từ tháng 10/2011.
Ở chiều huy động, mặt bằng lãi suất đã hạ nhiệt từ giữa tháng 10. Theo đại diện NHNN, cuối tháng 10 lãi suất huy động đối với tiền gửi phát sinh mới bình quân giảm khoảng 0,4%/năm so với giữa tháng.
Tỷ giá và thị trường vốn đang ở trạng thái tương đối ổn định. Sáng 4/11, tỷ giá trung tâm giảm 3 đồng xuống 25.627 đồng, chỉ số DXY giảm 0,5% còn 101,38 điểm, trong khi RBA nâng lãi suất lên 4,85% và BoE được dự báo nâng lên 4% vào ngày 5/11. Việc nhiều ngân hàng trung ương lớn tiếp tục thắt chặt khiến ngoại hối vẫn là biến số cần theo dõi khi NHNN mở rộng cung ứng VND. Cán cân thanh toán quý II/2026 thặng dư 81 triệu USD, song báo cáo chuyên ngành vẫn nhận định sức ép tỷ giá chưa hoàn toàn giảm.
Trên thị trường chứng khoán, VN-Index hồi phục với thanh khoản cải thiện, nhưng vùng 1.750 - 1.760 điểm vẫn được các công ty chứng khoán xem là ngưỡng kiểm định xu hướng ngắn hạn. Về lạm phát, CPI bình quân 10 tháng tăng 4,57%, một yếu tố khiến dư địa giảm lãi suất của cơ quan điều hành không rộng. Cùng lúc, giá vàng thế giới được ghi nhận vượt 4.000 USD/ounce, kéo giá vàng trong nước tăng theo.
Các chuyên gia tổ chức phân tích đánh giá tích cực những điều chỉnh này. Vietcap cho rằng việc nâng trần giúp ngân hàng giảm áp lực huy động vốn dài hạn chi phí cao, hỗ trợ biên lãi ròng; các ngân hàng có tỷ lệ tiệm cận mức trần cũ như Techcombank, VPBank và MB hưởng lợi rõ hơn. VCBS ước tính dư nợ trung, dài hạn tối đa của toàn hệ thống có thể tăng thêm khoảng 1 triệu tỷ đồng và dự báo tăng trưởng tín dụng năm 2026 đạt khoảng 17%.
Tuy vậy, chính các đánh giá này cũng nêu giới hạn của biện pháp. ACBS lưu ý việc nới tỷ lệ chủ yếu hỗ trợ trong ngắn và trung hạn, còn áp lực thanh khoản dài hạn vẫn chịu tác động từ các yếu tố cấu trúc như xuất khẩu của khu vực doanh nghiệp trong nước còn hạn chế và tình trạng bội thu ngân sách. Về rủi ro vận hành, chuyên gia kinh tế chỉ ra rằng dùng nhiều vốn ngắn hạn hơn để cho vay dài hạn làm gia tăng chênh lệch kỳ hạn; nếu xuất hiện cuộc đua lãi suất huy động hoặc dòng tiền dịch chuyển mạnh, các ngân hàng có cơ cấu vốn kém ổn định sẽ chịu áp lực lớn hơn.
Hoàng Nguyễn