Theo số liệu Cục Thống kê (Bộ Tài chính) công bố ngày 3/10, tổng sản phẩm trong nước quý III/2026 ước tăng 9,95% so với cùng kỳ, cao hơn mức 8,15% của quý I và 8,81% của quý II. Tính chung 9 tháng, GDP tăng 9,01%, mức cao nhất trong 15 năm qua. Công nghiệp tiếp tục là đầu tàu: chỉ số sản xuất công nghiệp quý III tăng 14,8%, riêng 9 tháng tăng 12,3%; xuất khẩu hàng hóa và dịch vụ quý III tăng 23,27%. Vốn FDI đăng ký sau 9 tháng vượt 50 tỷ USD, trong đó vốn đăng ký cấp mới đạt 29,24 tỷ USD.
 Tín dụng ưu đãi đồng hành cùng mục tiêu tăng trưởng hai con số
Dẫu vậy, mục tiêu tăng trưởng bình quân từ 10%/năm trở lên trong giai đoạn 2026-2030 đặt ra yêu cầu rất cao ngay từ năm đầu tiên. Theo tính toán được báo chí dẫn lại từ số liệu thống kê, để cả năm đạt từ 10% trở lên, quý IV cần tăng khoảng 12,5%. Trong khi đó, một số tổ chức quốc tế vẫn thận trọng hơn: Ngân hàng Phát triển châu Á (ADB) tháng 9 nâng dự báo tăng trưởng Việt Nam năm 2026 lên 7,8%, đồng thời lưu ý các rủi ro về lạm phát, tín dụng và bất định bên ngoài. Khoảng cách giữa mục tiêu và dự báo cho thấy nỗ lực của nhiều chính sách, trong đó có chính sách tín dụng, sẽ được đặt lên bàn cân trong những tháng còn lại.
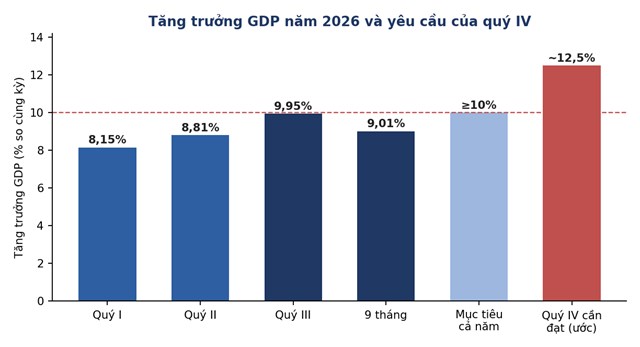 Tăng trưởng GDP các quý, 9 tháng và mức cần đạt của quý IV.
Theo Ngân hàng Nhà nước (NHNN), đến ngày 30/9, tổng dư nợ tín dụng của hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng khoảng 16,6% so với cùng kỳ năm trước, con số này phù hợp với mục tiêu điều hành của cả năm. Đầu năm, NHNN dự kiến tăng trưởng tín dụng toàn hệ thống khoảng 15%, có điều chỉnh tăng giảm theo diễn biến thực tế; một số báo cáo gần đây nhắc đến mức khoảng 16%. Như vậy, trong quý cuối năm, hệ thống vẫn cần bơm thêm lượng vốn đáng kể ra nền kinh tế.
Điểm đáng chú ý là cơ cấu: khoảng 77% dư nợ được dành cho lĩnh vực sản xuất, kinh doanh. Trong khi đó, tín dụng bất động sản vẫn nằm trong diện kiểm soát chặt chẽ. Cách tiếp cận này phản ánh chủ trương hướng dòng vốn vào khu vực trực tiếp tạo ra giá trị gia tăng, thay vì để vốn chảy vào những kênh dễ phát sinh bong bóng.
Từ đầu tháng 8, NHNN chỉ đạo và khuyến khích các ngân hàng thương mại đăng ký các chương trình tín dụng hướng tới các động lực tăng trưởng và doanh nghiệp nhỏ và vừa. Tại họp báo Chính phủ thường kỳ tháng 9 (ngày 3/10), NHNN cho biết đã có 19 ngân hàng tham gia với tổng quy mô đăng ký khoảng 409.000 tỷ đồng. Đến thời điểm báo cáo, 10 ngân hàng đã giải ngân cho khoảng 12.900 lượt khách hàng, với dư nợ khoảng 18.600 tỷ đồng. Lãi suất theo chương trình thấp hơn từ 1 đến 3,6 điểm phần trăm so với lãi suất cho vay thông thường của chính các ngân hàng.
Ở nhóm ngân hàng nhà nước, Agribank công bố gói 70.000 tỷ đồng đến hết năm 2028, giảm 1-2%/năm lãi suất cho doanh nghiệp nhỏ, hộ kinh doanh và các lĩnh vực ưu tiên; BIDV và VietinBank mỗi nơi triển khai gói 50.000 tỷ đồng, giảm tối thiểu 1%/năm. Đại diện Vietcombank cho biết trong 8 tháng, tín dụng đối với doanh nghiệp nhỏ và vừa của ngân hàng tăng 13,5%, cao hơn đáng kể mức tăng chung khoảng 7,8%. Ở khối cổ phần, MB cho biết khoảng 85% doanh nghiệp tiếp cận vốn đã thực hiện hồ sơ trên kênh số, với một số hồ sơ doanh nghiệp nhỏ và vừa chỉ mất khoảng 3 ngày từ đề xuất đến giải ngân.
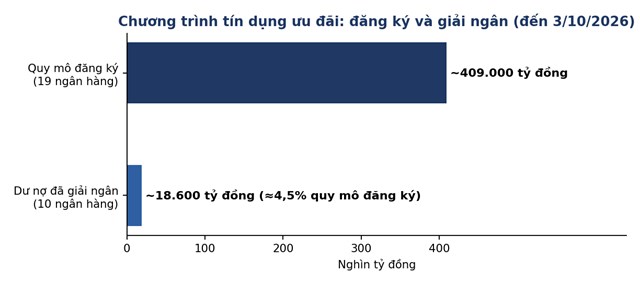 Quy mô đăng ký và dư nợ giải ngân của chương trình tín dụng ưu đãi.
Cần nhìn nhận khách quan: so với quy mô đăng ký, dư nợ đã giải ngân mới chiếm khoảng 4,5%. Điều này không nhất thiết phản ánh sự chậm trễ, bởi chương trình mới triển khai khoảng hai tháng, nhiều gói có thời hạn kéo dài đến hết năm 2028 và quy mô đăng ký mang tính hạn mức. Tuy vậy, tốc độ chuyển hạn mức thành vốn thực sẽ là thước đo quan trọng nhất để đánh giá hiệu quả của chương trình trong những tháng tới.
Bên cạnh lãi suất ưu đãi, NHNN triển khai một loạt cơ chế để tạo dư địa tín dụng. Dư nợ tăng thêm đối với nhà ở xã hội, bất động sản khu công nghiệp, khu chế xuất, cũng như một số lĩnh vực như nhà hàng, khách sạn, khu du lịch sinh thái và khu nghỉ dưỡng, không bị tính vào phần dư nợ cần kiểm soát. Đối với các công trình, dự án quy mô lớn, trọng điểm, có tính lan tỏa và liên kết vùng phục vụ mục tiêu tăng trưởng hai con số, các ngân hàng được chủ động không tính phần dư nợ tăng thêm vào mức kiểm soát. NHNN cũng đã báo cáo Thủ tướng về cơ chế tái cấp vốn 50.000 tỷ đồng cho các ngân hàng thương mại để hỗ trợ chương trình phát triển nhà ở cho thuê theo đề xuất của Bộ Xây dựng.
Về phía nguồn vốn, ngân hàng được tính 50% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước vào nguồn vốn huy động, thay vì 20% như trước. Gần đây, NHNN còn điều chỉnh trần tỷ lệ cho vay trên tiền gửi lên 95% đi kèm các tiêu chuẩn thanh khoản theo hướng Basel III. Những thay đổi này giúp giảm bớt áp lực cân đối vốn, song cũng đồng nghĩa yêu cầu quản trị thanh khoản của các ngân hàng sẽ khắt khe hơn.
Trong quý IV, NHNN cho biết sẽ đẩy mạnh năm nhóm chương trình: tín dụng lãi suất ưu đãi cho các động lực tăng trưởng và doanh nghiệp nhỏ và vừa; cho vay nông, lâm, thủy sản; cho vay liên kết sản xuất, chế biến và tiêu thụ lúa gạo chất lượng cao, phát thải thấp tại Đồng bằng sông Cửu Long; tín dụng cho hạ tầng điện, giao thông và công nghệ chiến lược; và cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP. Song song, NHNN sẽ tiếp tục rà soát, hoàn thiện khuôn khổ pháp lý và cơ chế chính sách tín dụng, đồng thời chỉ đạo, hỗ trợ Ngân hàng Chính sách xã hội đẩy mạnh tín dụng chính sách.
Theo các chuyên gia kinh tế, tín dụng tăng nhanh buộc các ngân hàng đẩy mạnh huy động, trong khi người dân có nhiều kênh đầu tư khác như vàng, chứng khoán, bất động sản, nên lãi suất tiền gửi phải đủ hấp dẫn. Nhiều tổ chức phân tích dự báo mặt bằng lãi suất khó giảm sâu đến cuối năm, nhiều khả năng đi ngang và phân hóa. Điều đó có nghĩa dư địa để mặt bằng lãi suất cho vay giảm trên diện rộng còn hạn chế, và tín dụng ưu đãi vì thế càng mang tính chọn lọc.
CPI bình quân 9 tháng tăng 4,52% so với cùng kỳ, lạm phát cơ bản tăng 4,26%; môi trường quốc tế cũng nhiều biến động khi giá năng lượng tăng, đồng USD mạnh lên và các ngân hàng trung ương lớn thận trọng với việc nới lỏng. Mở rộng tín dụng trong bối cảnh này đòi hỏi sự phối hợp chặt chẽ với chính sách tài khóa và điều hành tỷ giá để tránh gây thêm sức ép lên giá cả và ổn định vĩ mô.
Do đó, theo nhận định của nhiều chuyên gia, tín dụng ưu đãi là công cụ cần thiết nhưng không phải lời giải duy nhất cho bài toán tăng trưởng hai con số. Hiệu quả cuối cùng sẽ được quyết định bởi khả năng giải ngân thực chất của các chương trình, bởi việc kiểm soát lạm phát và chi phí vốn, và bởi chất lượng của những dự án, doanh nghiệp tiếp nhận nguồn vốn. Quý IV vì thế vừa là giai đoạn nước rút về đích, vừa là phép thử cho cách điều hành cân bằng giữa mở rộng và an toàn.
Hoàng Nguyễn